孩子不補課老公不抽菸不用養老人花多少錢?賬單刺痛多少人的心
以前的農村覺得生幾個孩子,只不過是多一雙筷子的事情,但是現在生孩子真的不是那麼簡單的事情,有些人說你不給孩子補課就好了,就給孩子上公立的學校,就是給孩子上公立的學校,一個家庭的開支也是不少的。
一個媽媽就說自己孩子從來沒有給他補課,也沒有上什麼興趣班,老公也不抽菸,家裏的老人也不需要養,很多人就覺得那一年花不了多少錢,結果媽媽一算也嚇了一大跳,自己摳搜搜一年也要花將近20萬。
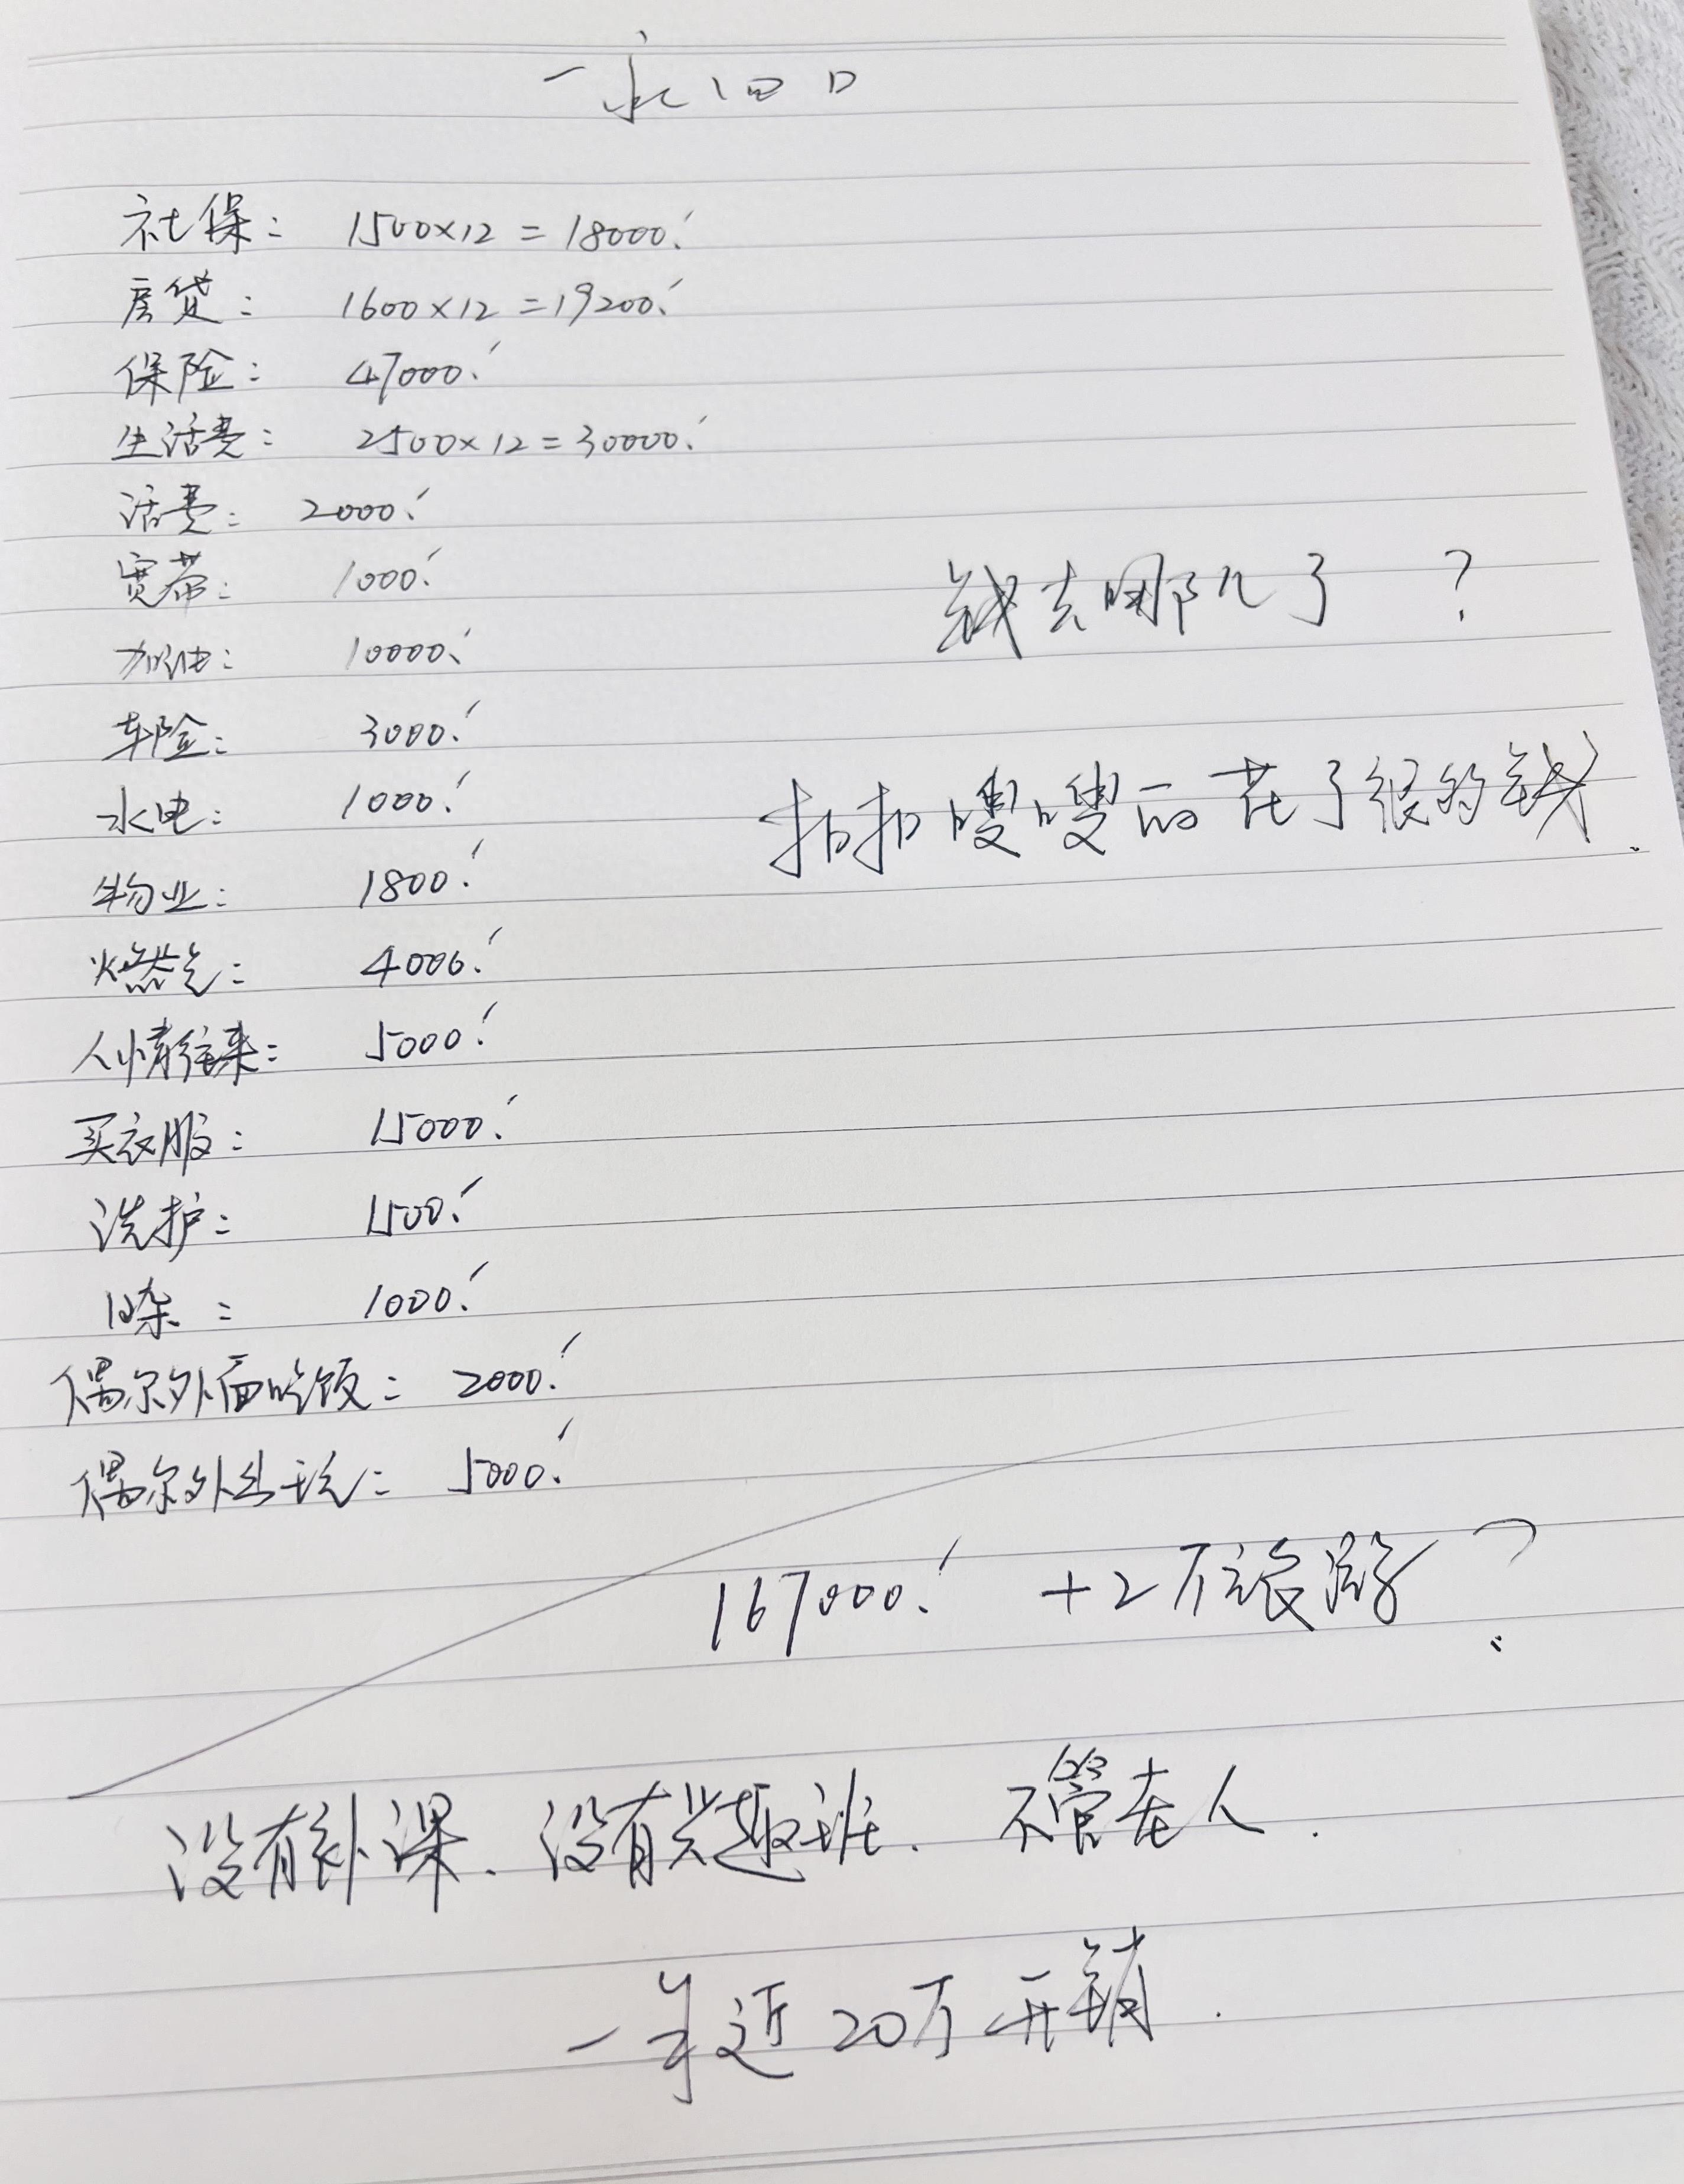
20萬是什麼概念?是一個家庭每個月的收入至少要有18,000的收入,沒有達到這個數家庭是入不敷出的。
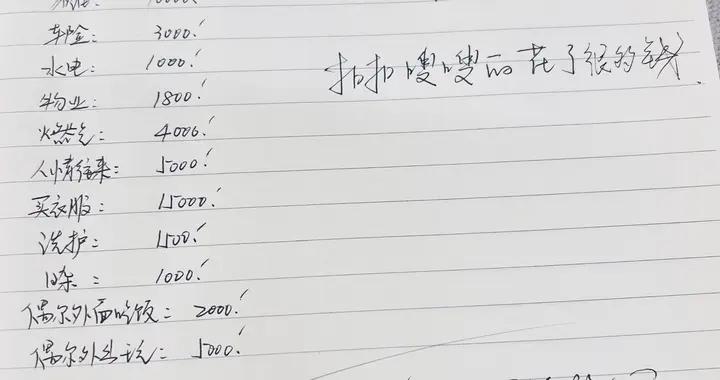
20萬是什麼概念? 一個家庭每個月收入至少要有1.8萬,沒達到這個數就入不敷出。媽媽沒工作,要自己交社保,1500元/月,一年1.8萬;房貸1600元/月,一年1.92萬;給哥哥買保險4.7萬。
生活費2500元/月,一年3萬;話費每年2000;寬帶1000;加油1萬;車險3000;水電1000;物業1800;燃氣4000;人情往來5000。
買衣服1.5萬;洗護1500;日雜1000;偶爾外面喫飯2000;偶爾外面玩5000。這些加起來16.7萬,再加旅遊2萬,就是18.7萬,將近20萬。
以爲我所在的城市廣西南寧爲例,很多家庭的年收入,也就是五六萬左右的水平,再稍微好一點點的10萬左右的水平,一年能到20萬的算是在這個城市中過得比較體面的人羣。
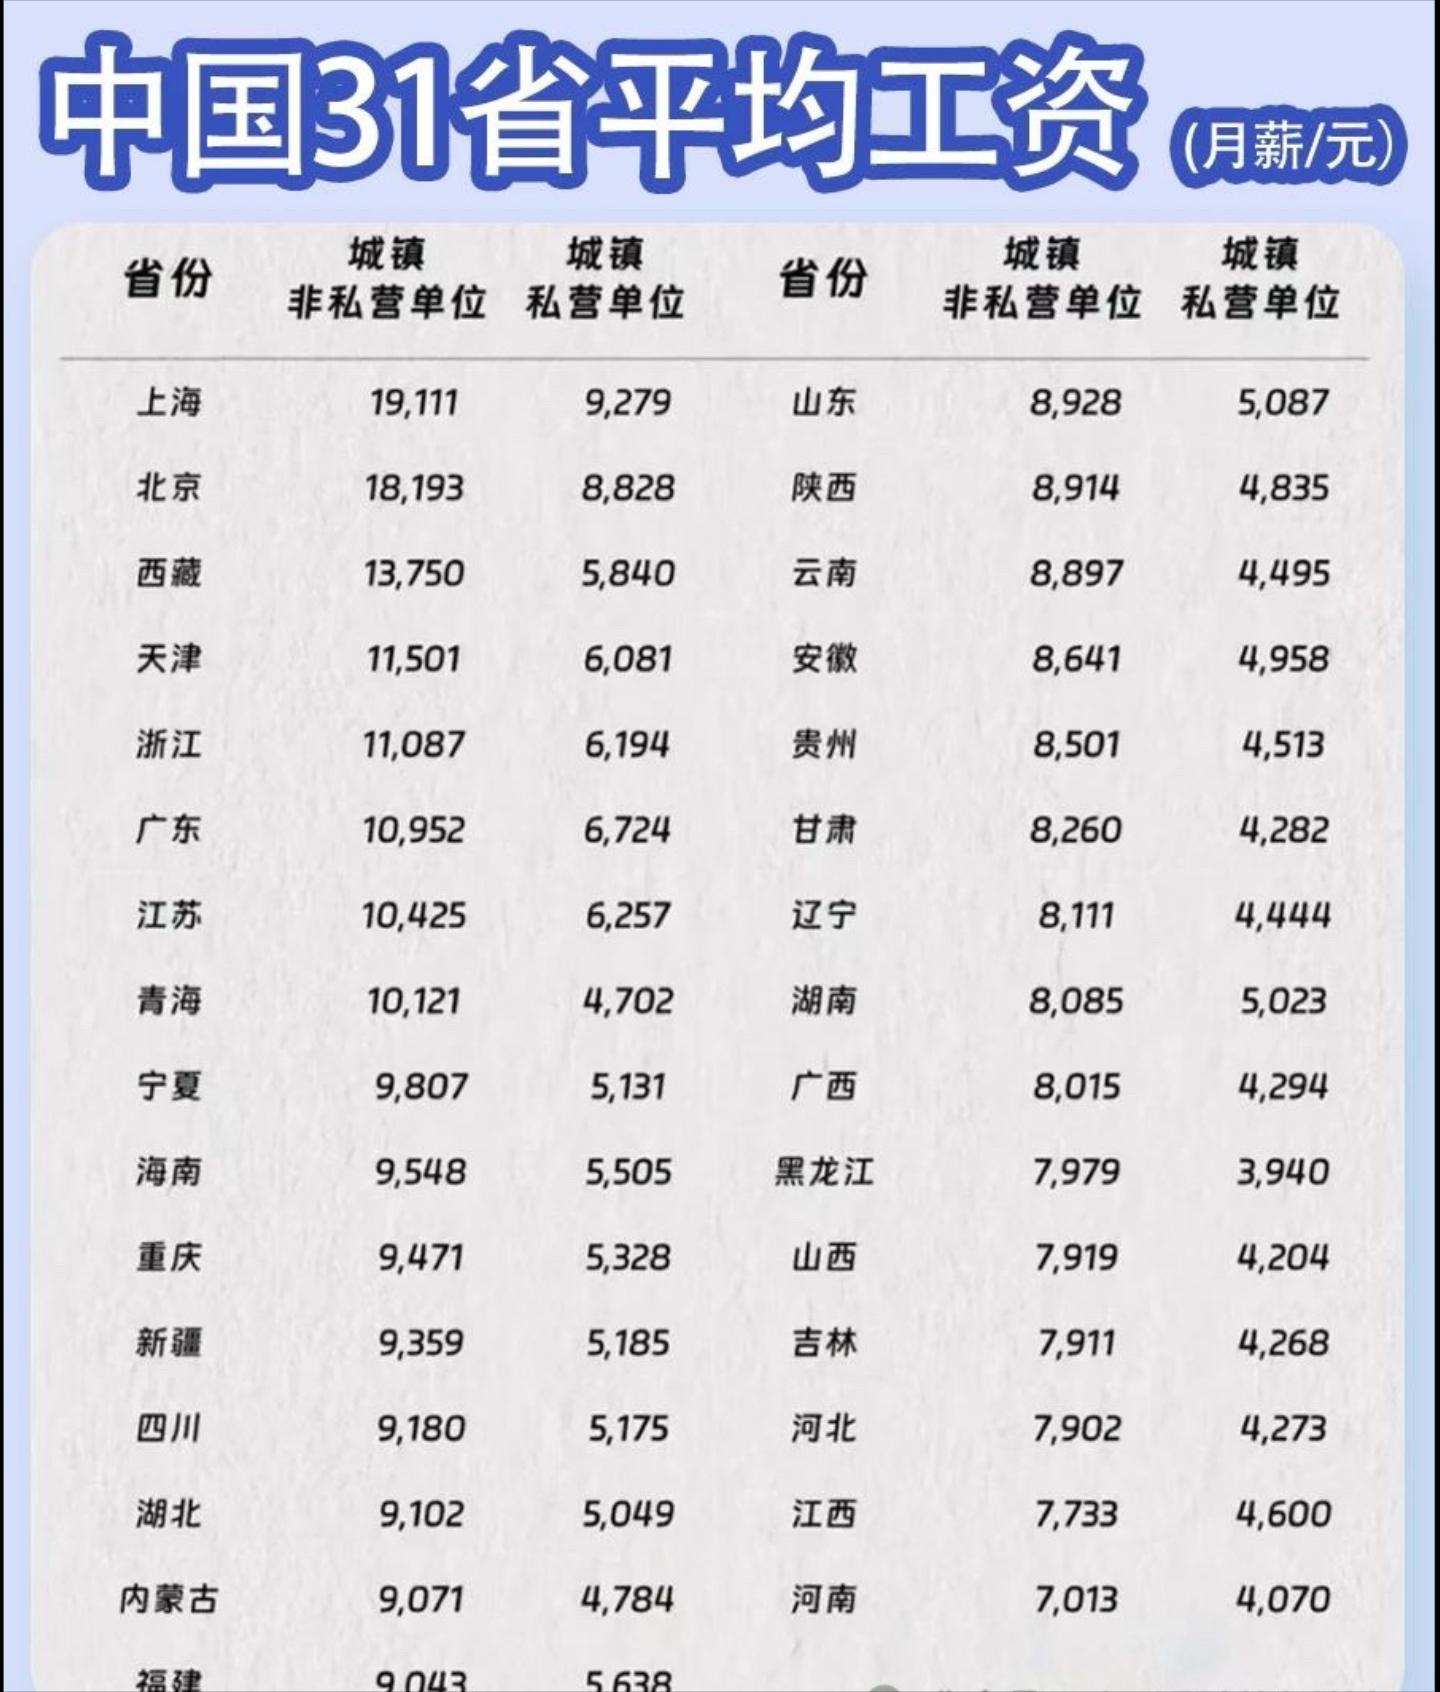
這個媽媽說自己一年花20萬還覺得自己是摳摳搜搜,真的刺痛很多普遍人的心。
很少有家庭一年有這麼多錢來花,而這個媽媽的賬單其實是有可以優化的地方
首先第一個家裏面保險的支出
媽媽自己已經買了醫保社保,但是每年的保險支出還有47,000塊錢,要知道從理財的角度上來說,一個家庭保險的支出大概是佔整個家庭收入的10%,這個媽媽自己沒有上班,要自己補買社保,可以不算在保險的支出裏面,
一年買47,000的保險,按量來算家庭收入要將近50萬,但看這個媽媽說自己是摳搜搜的,大概率家庭的收入沒有到50萬,這個保險就虛高了,這麼高的保險可能媽媽買的是儲蓄險或者說是理財險,這類的保險主要是用於一些強制儲蓄,也就是家裏面有一些錢是不需要花的,但是又擔心自己亂花掉,就強制儲蓄,這種類似於年金險或者是教育險都是這種類型。
比如說擔心自己以後孩子上大學的時候自己賺錢能力下降了,所以在自己年輕的時候就給孩子每年存一筆錢,存在保險裏面,到了孩子上大學的時候就可以取出來比如說每年存5萬,存三年15萬到孩子上大學的時候,就可以給孩子做上大學的費用。但如果自己現在每年的收入都不夠使用,要借錢去交這樣的保險就沒有必要。
然後碎片化的開支不少
比如說話費、寬帶、水電、物業、洗護、日雜,這些零零總總算起來就是上萬塊錢,話費,每個月2000塊,因爲家裏面就有兩個人用電話,還不包括寬帶,這個費用其實也是有點虛高的。
如果說是做生意還好,如果不是做生意的話,這個費用是偏高的。現在也有很多的電話費可以選擇,有三大運營商可以考慮選擇一些比較便宜的運營商來使用,比如說很多話費是捆綁的寬帶的,一年2000塊話費和寬帶都囊括在裏面的。
一些可以節省的費用
比如說每年買衣服15,000塊
買衣服的開支其實也是可以節省的,比如說一些比較經典的衣服可以穿上幾年買新衣服的時候不需要追求品牌,只需要追求舒服就可以了,
還有2萬塊錢的旅遊經費,一家4口出門確實是需要花錢的,2萬,也不是說很多,但是如果家裏面經濟不太寬裕的時候,可以考慮帶孩子去玩一些免費的項目,比如說開着車去周邊不太遠的,免費的旅遊景點也是可以玩的,晚上甚至可以考慮露營,也是一種美好的體驗。
一家人在一起開心最重要,沒有說一定要去住昂貴的星級酒店,或者說是要去比較遠的旅遊地方。
這份賬單刺痛人,是因爲很多家庭最大開支就是衣食住行
衣服沒錢就買便宜舒服的;喫的選擇自己在家裏煮飯,買菜也可以選擇超市打折買;一家四口外面喫可能100塊一餐都不夠,100塊在家買菜甚至能喫3到4天。
房貸該交還得交,有人省出生活費提前還貸減輕壓力。
行方面,有車就要油費、維修費;有朋友把車賣了騎電車,因爲養車費用真沒必要。
全民進入純過日子時代,更要學會規劃口袋裏的錢。
不補課、不抽菸,不代表家庭開支就低。社保、房貸、保險、話費、衣食住行,纔是多數家庭的隱形大頭。
記賬、優化保險、合併通信套餐、減少品牌溢價、旅遊量力而行,比單純焦慮更有用。願每個家庭都看清賬單,守住現金流,把日子過得明白而從容。