金價大勢已定:不出意外,金價或重回2024年水平,要有心理準備
文 |小外
本文爲深度觀點解讀,僅供交流學習
說黃金能永遠上漲的朋友,這兩個月應該感受到行情的劇烈波動。
2026 年 11 月 19 日,倫敦現貨黃金出現一輪大幅回調,盤中一度跌破 3700 美元,連續多個交易日收跌。
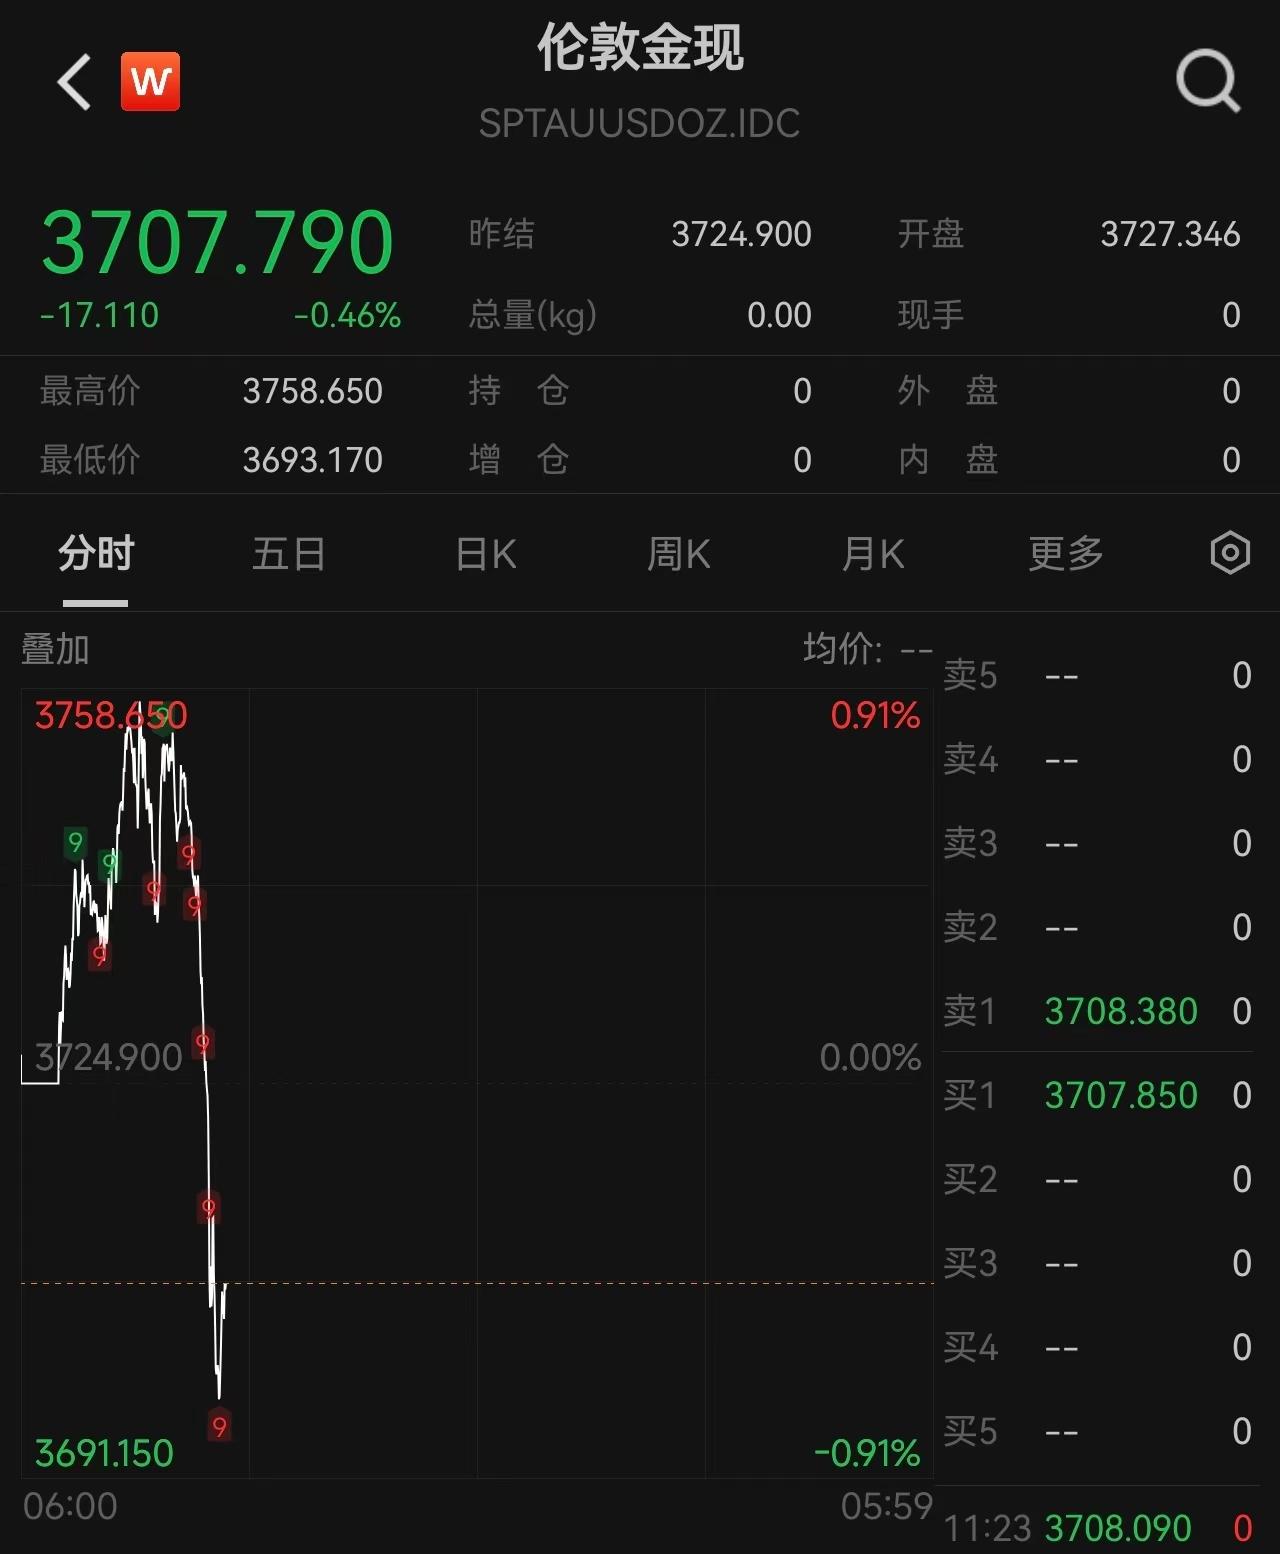
這一輪迴落,被不少市場分析解讀爲前期快速上漲行情的泡沫消化。
但這只是市場觀點,黃金後續走向機構分歧很大,普通投資者一定要保持冷靜,不要貿然投入大額資金抄底。
不少市場分析用 “金價大勢已定” 概括本輪行情轉向,不過這句話僅代表一部分空頭視角的判斷,並非市場共識,更不能等同於必然發生的結果。
從行情走勢上看,倫敦現貨黃金自年內高點持續回落,11 月 19 日一度跌破 3700 美元,連續多個交易日收跌,前期兩年大漲積累的獲利盤集中了結。
疊加美國通脹數據超預期、美聯儲鷹派表態升溫,CME 工具顯示市場定價 12 月加息概率走高,10 年期美債名義收益率上行、美元走強,無息黃金的持有機會成本抬升,成爲壓制金價的核心現實因素。
與此同時,國內黃金 ETF 出現階段性大額淨贖回,高盛也下調黃金遠期目標價,都反映出短期交易資金避險撤離的跡象。
基於這一系列變化,一部分分析師推演:如果高利率環境持續,金價有望逐步消化前期泡沫,向 2024 年的價格區間迴歸。
但也要看到,機構觀點分歧顯著,仍有不少機構堅持看多;全球央行持續購金、地緣風險等支撐金價的長期邏輯並沒有消失,一旦後續通脹回落、美聯儲轉向降息,行情隨時可能迎來反轉。
因此所謂 “大勢已定”,只是在當前加息預期下的一種情景推演,不存在百分百確定的走向,普通投資者切勿把這類市場判斷當成篤定結論,盲目重倉抄底。
估值泡沫爭議:兩年大漲之後,市場開始討論均值迴歸
時間往回撥到 2026 年初,國際金價衝高至 5598 美元附近,不斷刷新歷史高點。
當時市場上大量聲音看好黃金,“黃金是終極避險資產”“央行持續購金,金價長期只漲不跌” 的說法廣爲流傳。
回顧行情,2024 年倫敦現貨黃金全年漲幅約 27%,2025 年漲幅達到 66%,兩年走出了非常強的牛市行情,遠高於黃金長期的年化收益水平。
黃金屬於無息資產,不產生利息、分紅,價值判斷本身沒有統一、公認的估值錨。
不少分析師用長期歷史中樞做參照,認爲連續兩年的大幅上漲透支了一部分行情。
但也有機構認爲,央行持續購金、地緣風險、全球財政壓力,會持續支撐黃金的長期底部。
注:市場上有分析用固定年化 6% 做長期收益假設測算合理中樞,該算法僅爲一家之言,並非行業公認標準,僅作參考,不能當成金價的真實價值底線。
大環境冷風來襲:美聯儲加息預期、美債收益率壓制金價
本輪金價調整最直接的導火索,是美國通脹韌性超預期,市場重新定價美聯儲加息路徑。
10 月美國 CPI、PPI 數據高於市場預期,通脹回落不及預期。CME 美聯儲觀察工具顯示,市場交易定價 12 月美聯儲加息 25 個基點的概率接近 95%。
10 年期美債名義收益率一度站上 5% 上方。美債作爲無風險付息資產,收益率走高,抬升了持有黃金的機會成本。
資金會更傾向於流向可以拿到穩定利息的美債,無息黃金吸引力下降,美元指數同步走強,進一步壓制金價。
機構調倉、散戶認知偏差:“央行買金託底” 不能預判短期行情
金價回調過程中,國內黃金 ETF 出現階段性大額淨贖回,短期資金流出明顯。
高盛在 11 月一個月內兩次下調黃金目標價,最新將 2027 年底金價目標下調至 4650 美元,提示短期波動風險。
但要注意,各大機構觀點分化明顯,摩根士丹利依然看好黃金,給出 2027 年四季度目標 5250 美元的判斷。機構目標價只能作爲參考,不是行情終點。
很多投資者習慣用 “央行持續買入黃金” 作爲看漲依據。
根據世界黃金協會三季度報告,2026 年第三季度全球央行淨買入黃金 321 噸,中國央行增持 63 噸。
央行購金的核心目標是外匯儲備多元化,屬於長期、平穩的戰略配置,目的不是託舉短期金價。
當投機資金集中拋售的時候,央行緩慢的買盤很難對沖短期大規模資金出逃帶來的下跌。所以央行購金可以託底長期需求,但無法保證金價短期不跌。
受國際金價聯動影響,11 月 19 日上海黃金交易所 Au99.99 現貨盤中跌破 800 元 / 克,最低觸及 793 元 / 克,這是原料金價。
而品牌金店掛牌的足金首飾報價,包含品牌溢價、工費,當日零售掛牌價一度到 1132 元 / 克左右,二者口徑不一樣,不要直接對比。
不少前期高位買入黃金的投資者、消費者賬面浮虧。部分投資者想趁下跌抄底,但黃金行情反轉速度很快,抄底風險很高。
歷史覆盤:牛市之後的熊市有參考意義,但不能簡單復刻
回顧歷史,1980 年、2011 年兩輪黃金大牛市見頂之後,都出現了長時間、大幅度的回調。
但必須看到,每一輪牛市的驅動邏輯完全不同:早期牛市主要由高通脹驅動,本輪牛市疊加央行持續購金、全球地緣衝突,背景差異很大。
單純套用歷史跌幅去預判底部點位,屬於簡單類比,只能作爲歷史參考,不能當成必然會發生的結果。
部分市場觀點預判,如果加息預期持續維持高位,金價有可能進一步向 2024 年的價格區間靠攏,但這只是一部分分析師的情景推演,不是必然結果。
也有不少機構認爲,一旦美聯儲後續轉向降息,疊加央行持續購金,金價依然有反彈機會。
連續多日大跌,很容易給投資者製造 “跌多了就是底” 的錯覺。
黃金沒有現金流,一旦市場風險偏好回升、美債收益率持續走高,調整週期可能拉長。
普通投資者不要被短期下跌刺激,也不要被金店促銷、“央行託底” 這類說法影響,重倉押注黃金。
結語
2026 年這一輪金價回調,是前期大漲之後,在美聯儲政策、資金交易行爲共同作用下的一輪行情修復。
黃金長期走勢,同時受央行購金、美元、通脹、地緣風險多重變量影響,沒有人可以精準預判底部。
對普通投資者而言,不要賭單邊行情,控制倉位、理解波動風險,不貪婪、不恐慌,纔是更穩妥的選擇。#上頭條 聊熱點#
免責聲明:本文僅爲市場信息梳理與觀點彙總,不構成任何投資建議,黃金、貴金屬投資波動極大,風險較高,請獨立判斷、謹慎決策。