美國一週狂發8390億國債!中國持續減持1090億,美債誰來接盤?
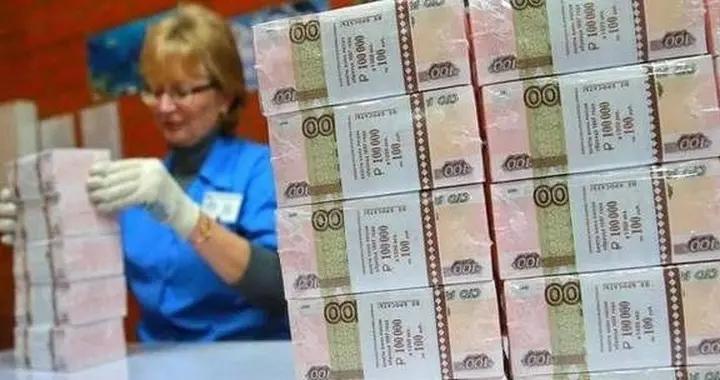
10月最後一週,美國財政部連開十一場拍賣,一口氣發行了8390億美元國債,刷新單週紀錄。
幾乎同時公佈的數據顯示,中國手裏的美債一年少了1090億,跌到18年來最低。
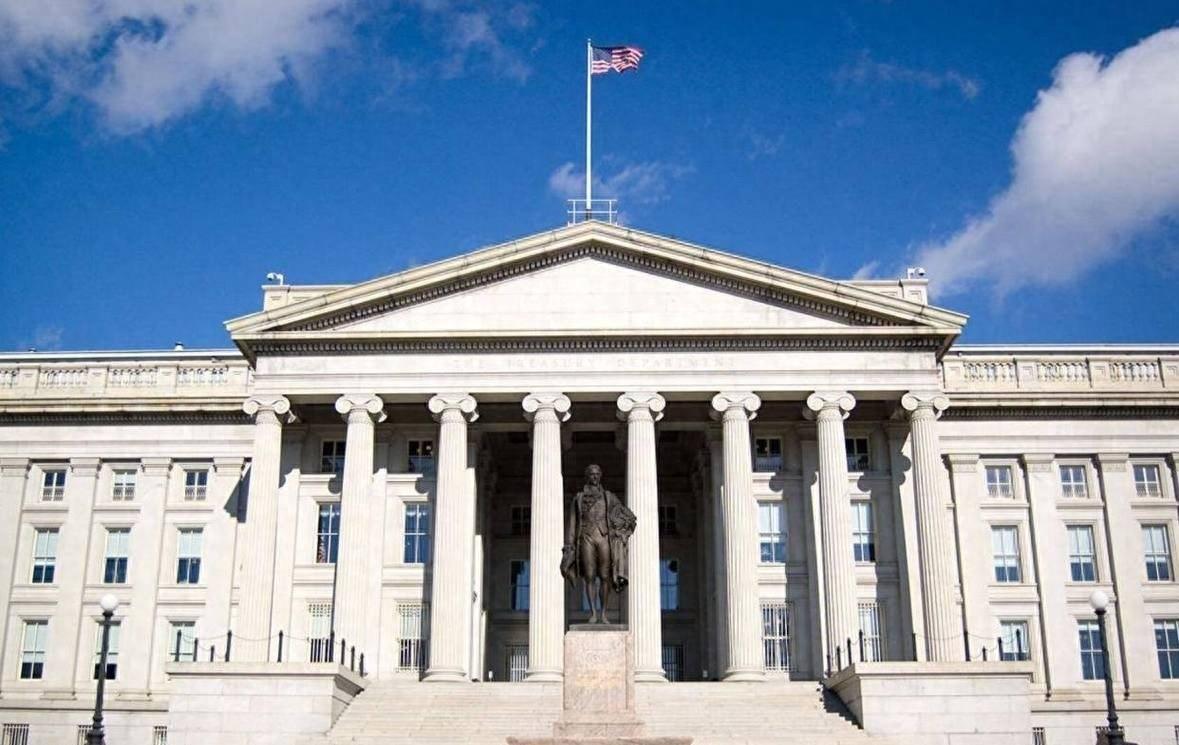
一邊借得前所未有地猛,一邊昔日頭號買家還在往外退。這麼大一摞債,到底是誰在接盤?
8390億裏,真正的新債只是零頭
先別被這個數嚇住。8390億是十一場拍賣的總賬,期限從幾周到七年都有。
大頭其實是拿去還舊賬的。舊債到期,債主要拿回本金,財政部只好再借一筆新錢先還上。
扣掉借新還舊,那一週真正多出來的新債只有六七百億美元,換種算法也才一千億出頭。
2020年春天,美國爲發救濟款,有幾周光淨新增就三千多億,那才叫真狂發。
問題來了:新債不多,借新還舊的盤子爲什麼越滾越大?答案在利率裏。
疫情那兩年利率貼着地板,美國發了一大批便宜債,偏偏在這兩年扎堆到期。
今年9月美聯儲又加了一次息,基準利率回到4%上下。舊債到期,只能按新價錢重借。
打個比方,你幾年前按兩釐借的錢到期了,銀行說續借可以,但得按五釐算。本金沒多,利息先翻了一倍多。
從2020年到今年,美國債務總量只漲了三成左右,一年要付的利息卻漲了近三倍。
真正嚇人的不是借得多,而是同一筆債越續越貴。
窟窿本身也在變大。剛過去的財年,美國花錢如流水、收入漲得慢,缺口接近2萬億美元。
淨利息第一次衝過1萬億大關,總債務越過40萬億,已經比全國一年的經濟總量還多。
今年更糟,推手有三個。頭一個是中東的軍事行動,軍費壓力跟着往上走。
第二個是關稅。最高法院判定全球關稅越權,要退回1700億左右,賬面一下空了一大塊。
第三個是去年的減稅法案,讓企業所得稅少收了七百多億。三頭一起擠,缺口只能靠多借來填。
財政部補窟窿,主要靠加大短期國庫券發行。短債到期快,利率一漲就得馬上按高價續借。
華爾街利率交易老手託尼·法倫說得直白:每週發債總額創紀錄絕不是什麼好事,最怕的是投資者開口要更高的利息。
按市場原先的預期,財政部11月初的再融資聲明會調整發債指引。
這讓人想起1981年,那一年美國國債第一次摸到1萬億。
四十多年後,美國一年光付淨利息,就超過了當年的全部國債。那時債務約佔經濟三成,如今已超過整個經濟盤子。
賣的不只是中國,買的也不是你以爲的人
再看中國這筆賬。到8月底,中國手裏的美債比一年前少了一千多億。
這不是一錘子買賣,而是細水長流。過去12個月裏,有10個月在減。
2013年中國持倉最高超過1.3萬億,現在差不多隻剩一半,排在日本和英國之後。
不過,“減持”不等於“拋售”。美國財政部這套數據,是按債券託管在哪個國家來記賬的。
美國智庫學者塞策提醒,賬上少了不代表真在市場上賣了,有些債可能只是挪進了加拿大、比利時的託管賬戶。
再加上債券價格漲漲跌跌,賬面數字也會變。準確的說法是持倉下降,扣不上“砸盤”的帽子。
偏偏美方有人要扣這頂帽子。據公開報道,10月里美國財長貝森特在公開場合指責中國,說中國在美債市場搞了前所未有的混亂干預。
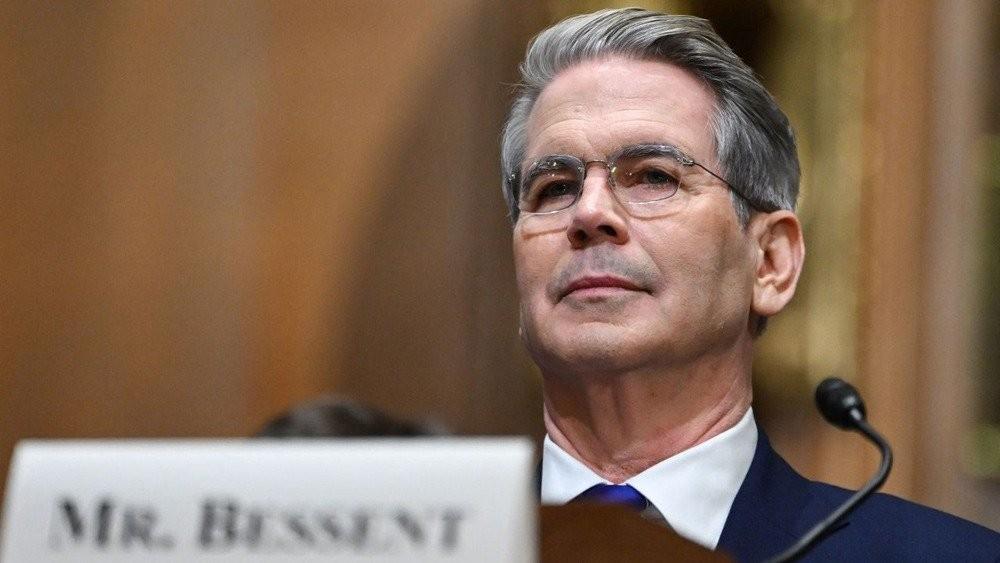
這話經不起推敲。一年裏按月慢慢調整,哪來的混亂?真要找讓美債市場心驚的變量,得往東京看。
日本至今仍是美國最大的海外債主,手裏攥着1萬億美元出頭。
今年日本的持倉也幾度往下走,時間點正趕上日本賣美元、買日元護匯率。財務大臣加藤勝信也明說,這些美債就是留着干預匯率的儲備。
還有市場機構測算,若日本10年期國債收益率在3%附近站穩,上萬億美債就可能被吸回本土。
一對比就明白了。中國減持是慢變量,節奏平穩,市場看得見也躲得開;日本減持是急變量,說來就來。
那到底誰在買?8月份,海外資金淨買入超過一千億美元,扳回了7月的小幅淨賣出。
英國的持倉頭一回衝破1萬億美元。加拿大一個月加倉三百多億居首,比利時也買了不少。
海外合計持有已超過9萬億。海外的錢並沒有跑,只是在分化:有人減,有人加。
真正的變化發生在買家身份上。美聯儲這幾年一直縮表,資產負債表比高點已瘦下去兩萬多億。
新任美聯儲主席沃什還主張越小越好,外國央行的胃口也在一起變小。
官方買家往後退,私人資金補了位。巴克萊的報告顯示,私人投資者如今握着美債市場七成多的份額,十年前只是一半左右。
共同基金、銀行、普通家庭、海外私人機構,這些新買家有個共同點:不講情懷,只看回報。
所以答案很清楚:美債有人接,接盤的是一羣越來越會討價還價的私人資金。
能接住,但價錢一路往上抬
討價還價的結果,直接寫在收益率上。30年期美債收益率今年多次衝上5%這道坎。
在這道坎上待的天數,已是2007年以來最長的一次。
巴克萊的判斷是,只要通脹不退,這幫買家的要價只會更高。美債賣得出去,只是越賣越貴。
越貴,利息就越重。美國國會預算辦公室估算,未來十年光淨利息就要付16萬億美元出頭。
照這個估算,到2036年,美國每收進4塊錢稅,就有1塊要拿去付利息。利率要是一直停在高位,這副擔子只會更沉。
財政部自己也承認,用不了幾年,利息支出就會超過社會保障。
還有一條更刺眼的線。從2024年起,美國的淨利息已經超過國防開支。
韓國媒體借歷史學家保羅·肯尼迪的“帝國過度擴張”理論發出警告,還提到有學者把利息超過軍費這道線叫作“弗格森極限”。
不過話不能說滿。類似的警告,過去也不是頭一回出現。
這一回,美國把希望押在AI上。可AI也得靠企業發債來砸錢。
收益更高的企業債,跟長期國債搶的是同一池長期資金。指望AI救財政,AI卻先跟國債搶起了飯碗。
信用招牌也在褪色。穆迪去年把美國評級從最高檔拿了下來,三大評級機構如今沒有一家再給美國滿分。
說到這兒,也得冷靜一點。美元在全球官方儲備裏仍佔近六成,人民幣只佔2%左右,還有很長的路要走。
不過,人民幣在國際貨幣基金組織的貨幣籃子裏已排第三,80多個國家和地區的央行把它放進了儲備。
美元體系不會一夜坍塌,“沒人接盤”的說法同樣站不住。
中國走的是另一種節奏。今年4月初,人民幣跨境支付系統一天就處理了1.22萬億元,創上線以來新高。
接入系統的直接參與者已近兩百家。央行負責人也公開表示,人民幣已是全球第二大貿易融資貨幣。
當然,拿人民幣做買賣,和把家底長期存進人民幣資產,是兩碼事。要走到後一步,還得把金融市場做深、把進出通道修寬。
美國靠越來越貴的借新還舊,維持着這臺機器繼續轉。中國則一邊從容調整儲備,一邊把自己的結算網絡織密。節奏握在自己手裏,這纔是最踏實的底氣。
參考資料:
美國財政部單週國債拍賣規模創紀錄達8390億美元.財聯社/東方財富網.2026-10-24
8月海外資金重返美債市場,英國持倉首破萬億,中日繼續減持.華爾街見聞.2026-10-24
美國2026財年赤字擴大至1.99萬億美元.華爾街見聞早餐FM.2026-10-24
巴克萊:美債對價格敏感型買家的依賴顯著上升.財聯社
美債利息支出已超國防開支……"帝國衰落"時鐘滴答作響.韓民族日報中文網