金融危機真的不遠了?黃金開始被華爾街瘋狂拋售,這意味着什麼
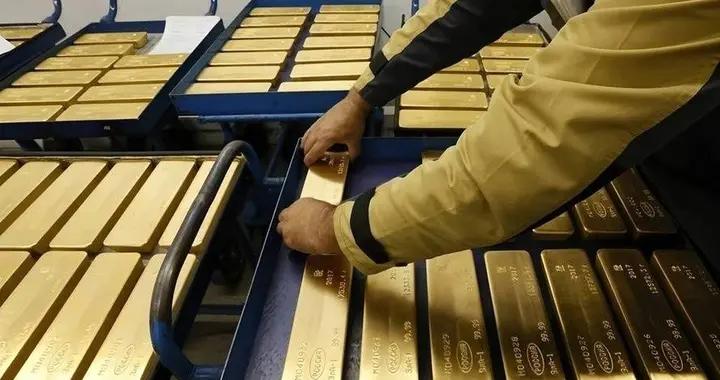
11月12日那天,國際金價一天跌了2.61%,摔到3875.55美元。和1月底將近5600美元的高點相比,前後回撤了將近三成。可就在同一個季度,全球央行悶頭買進了321噸黃金。華爾街拼命賣,各國央行拼命買,到底誰看走了眼?這會不會是金融危機要來的前兆?
一、賣盤到底從哪兒來
導火索在兩天前就點着了。11月10日美國公佈10月物價數據,漲幅比市場預想的高了一截,連扣掉油價、菜價的核心通脹也沒壓住。消息一出,交易員們心裏咯噔一下:美聯儲這回怕是又要動手了。
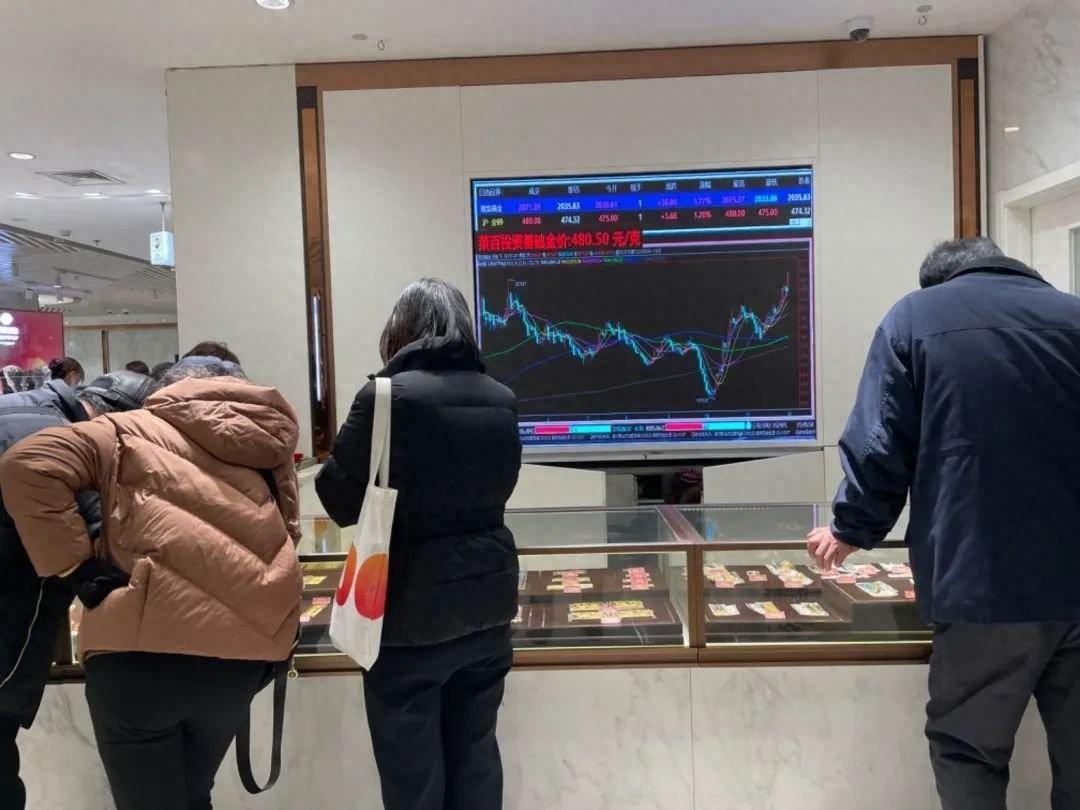
這一跌也不是一天的事。年初金價衝上了天,6月下旬就跌破四千美元這道心理關口,10月底期貨又砸出年內新低,11月中旬再創一年來最低。國內也沒躲開,一克從將近一千塊跌到了831.96元。
那麼是誰在賣?看美國期貨監管機構的持倉數據最直觀。專門追趨勢的那批基金,八個星期裏把看漲倉位砍掉了將近三成。投機資金整體的多頭,10月份也縮水了接近兩成。
全球最大的那隻黃金ETF,10月份被贖走了十幾噸。要知道就在三個月前,黃金ETF剛創下單季吸金三百多億美元的紀錄,一轉眼,買的人成了賣的人。
更讓人心裏發毛的是,這可能還沒賣完。過去同樣長度的下跌裏,基金多頭通常要砍掉七八成纔算洗乾淨,這回才砍了不到三成。說白了,手裏還捏着黃金的人,個個都是潛在的賣家。
爲什麼要賣?頭一條線是利率。今年美國的通脹一直不安分,5月份物價同比一度衝到四個點以上。關稅加上伊朗戰事帶來的能源衝擊,讓油價漲得發瘋,物價被一路往上頂。
美聯儲坐不住了。9月中旬,委員們一票不差地同意加息,這是三年來頭一回往上調。主席沃什的態度很直白:通脹太高,也拖得太久了。10月開會時雖然按兵不動,卻已經有兩位委員舉手要求接着加。
這次物價數據,等於給加息派遞了刀子。有位理事在數據公佈前幾個小時就放話,核心通脹要是到了某條線,12月就該一口氣多加一檔。結果數字不偏不倚,正好踩在線上。
紐約聯儲的掌門人隨後也表態,說進一步加息是可能的。市場幾乎把12月加息當成了板上釘釘,美國十年期國債收益率站上五個點,美元指數爬到將近二十個月來的高位。
道理其實不復雜。黃金不下蛋,放着不生利息。買國債就能穩穩拿到五個點的時候,還抱着一塊不生息的金子,機會成本就越來越扎眼,大錢自然要挪窩。
還有一層容易被忽略。年初金價衝那麼高,很大程度上是押注美聯儲會對通脹睜一隻眼閉一隻眼。現在美聯儲不但沒鬆手,還亮出了拳頭,這個押注被當場證僞,跌三成也就不奇怪了。
第二條線來自股市。英特爾10月底交出的成績單其實不差,營收漲了兩成,利潤也超預期。可它對下個季度的預告實在難看,第二天股價直接跌掉近三成,比夏天的高點已經腰斬。
巧的是,英特爾暴跌那天,黃金期貨也跌出了年內新低。大機構炒股常借錢加槓桿,股價一崩就得補保證金,最好賣、漲得最多的黃金,往往第一個被拎出去換現金。這條鏈和持倉數據的方向是對得上的。
二、這像哪一種下跌
黃金跟着股票一起跌,老股民並不陌生。翻翻歷史,最有名的兩回,一回在2008年,一回在2020年。
2008年春天貝爾斯登倒下時,金價剛衝上一千美元。到了秋天雷曼兄弟破產,機構被追保證金,到處找現金,黃金也跟着往下跌,一路跌到七百美元上下,跌幅同樣是三成。
後半段才精彩。美聯儲把利率壓到接近零,又一輪接一輪地印錢放水,錢越來越不值錢,黃金反倒成了香餑餑。三年時間,金價漲了163%,2011年夏天衝到一千九百美元左右。
2020年的劇本幾乎一樣。疫情剛爆發時,黃金六個交易日裏從一千七百美元跌到一千四百五十美元。等美聯儲大手一揮開閘放水,到了8月,金價就衝上兩千零七十美元上方。
兩次放在一起,規律就出來了。危機最要命的頭幾周,人人只認現金,黃金也得給美元讓路。等央行轉向寬鬆、錢開始貶值,黃金才真正發力。所以看黃金,得看之後一兩年甚至三年。
看到這兒,很多人可能要拍大腿了:跌三成,股票黃金一起跌,跟2008年一個模子,危機豈不是就在眼前?別急,我們不妨把背景再仔細對一對。
那兩次黃金暴跌,都發生在危機已經炸開、美聯儲隨即降息救市的時候。而現在,美聯儲手裏攥着的是加息的錘子,方向恰恰是反着的。光這一處不同,就足以讓這道題換個答案。
歷史上其實還有另一類下跌。1980年前後,沃爾克爲了掐死通脹,把利率拉到二十個點,金價從八百五十美元的紀錄一路滑到三百美元左右。那不是危機,是美聯儲親手擠掉了黃金的泡沫。
2013年也類似。伯南克只是暗示要收緊放水,市場就慌了神,金價半年裏跌了將近三成。痛是真痛,但那是收緊引發的震盪,不是金融體系崩盤。
這麼一比就清楚了。這回的跌幅數字像2008年,驅動力卻更像2013年。缺現金的跡象有,但還沒到危機那一步。
在我看來,銀行擠兌、信貸凍結這類真正危機級的信號,眼下還沒成爲市場主線。靠兩次樣本,也撐不起"一缺錢就要出大事"這種結論。
三、真正該盯住的那根弦
不是危機,不等於可以高枕無憂。真正讓人睡不着的,是美國的錢袋子。美國國債規模已相當可觀,而且越堆越快,最近四年就多出了九萬億。
剛過去的這個財年,赤字接近兩萬億美元,排得進歷史前三。最扎心的是利息,光付利息就花掉一萬億出頭,頭一回比國防開支還多。
美國國會預算辦公室的預測更嚇人:再過十年,債務佔經濟總量的比重會超過二戰後創下的紀錄。
這就是美聯儲的兩難。加息是爲了壓通脹,可利率每往上走一步,政府借新還舊的成本就重一分。哪天經濟和財政扛不住,美聯儲被逼着回頭降息,前面說的那個後半段,條件纔算湊齊。
再看買方。全球央行今年買金的勁頭一季比一季猛,從一季度的57.7噸,到二季度的296.3噸,三季度又漲到321.2噸。這種錢不追漲殺跌,越跌反而越敢買。
最典型的例子就在咱們身邊。10月金價跌得正凶,中國央行反倒又增持了二十多噸,這已經是連續第二十四個月往家裏搬金子。波蘭也是大買家,三季度一口氣買了四十噸。
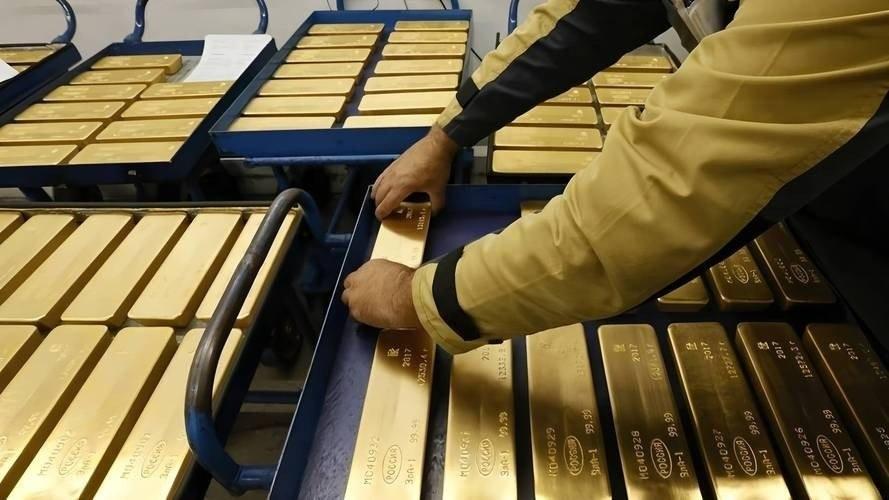
明面上的還只是一部分。研究機構Metals Focus估計,三季度央行買的金子裏,有六成多壓根沒在公開數據裏露面。背後是各國對美元的戒心,美元在全球儲備裏的份額,二十多年間從七成出頭掉到了六成左右。
這股力量已經改寫了老規矩。2022年美聯儲一年加息超過四個點,擱在過去黃金得跌慘,結果跌幅比歷史模型算出來的小得多,很快就緩了過來。中國老百姓也在囤貨,三季度金條金幣的需求不降反升,中國是唯一逆勢增長的市場。
華爾街自己也吵成了一鍋粥。高盛在物價數據出爐前幾天,就把年底金價預測下調到四千一百五十美元,還說眼下的格局越來越像2022年。德銀把目標砍到四千八,富國和摩根大通卻還守在六千美元上下。
幾家大行的預測差了兩千多美元,這本身就說明,市場正站在一個十字路口上。
回到開頭那個問題:金融危機真的不遠了嗎?我的看法是,這輪拋售不是危機的發令槍,而是一次利率重估。12月的會還沒開,加息還沒落地,基金倉位也沒賣乾淨,短期再晃幾下並不意外。
真正值得盯住的,是美聯儲和美國財政之間那根越繃越緊的弦。往後只看兩件事:美聯儲會不會被逼着掉頭,各國央行的買盤還在不在。前一件一旦發生,黃金的故事纔會翻到新的一頁。
參考資料:
Intel Reports Third-Quarter 2026 Financial Results 英特爾公司(Intel.Corporation).2026-11-12
Gold Falls 2.61% on November 12, 2026 / Gold Price Today USA Today / Forbes.Advisor.2026-11-12
Gold Demand Trends: Q3 2026.世界黃金協會(World Gold Council)
The Budget and Economic Outlook: 2026 to 2036.美國國會預算辦公室(CBO)
China Adds 26 Tons of Gold as Buying Streak Hits 24 Months.引中國外管局、WSJ、Bloomberg、WGC數據