馬斯克、黃仁勳接連發出警示:中國機器人的崛起,讓美國焦慮了
美國手裏攥着全球最強的AI芯片,也握着最火的大模型,按理說該睡得最踏實。可今年站出來喊“小心中國”的,偏偏是造芯片的黃仁勳和造機器人的馬斯克,從春天到秋天,前後接連說了好幾回。手握王牌的人,到底在怕什麼?。
兩次警示,一筆賬單
故事得從今年3月底說起。特斯拉開財報電話會,馬斯克宣佈Optimus第三代要推遲,理由說得很體面:再做一輪“最後的潤色”。
時間表跟着往後挪,夏天先小批量試產,真正的大規模量產,要等到2027年。對一個天天把機器人掛在嘴邊的人來說,這一步退得不小。
就在同一時期,據路透社報道,馬斯克在電話會上表示,特斯拉在人形機器人賽道上最需要警惕的對手來自中國。這話他不是頭一回說,財報會、社交平臺上反覆提過。
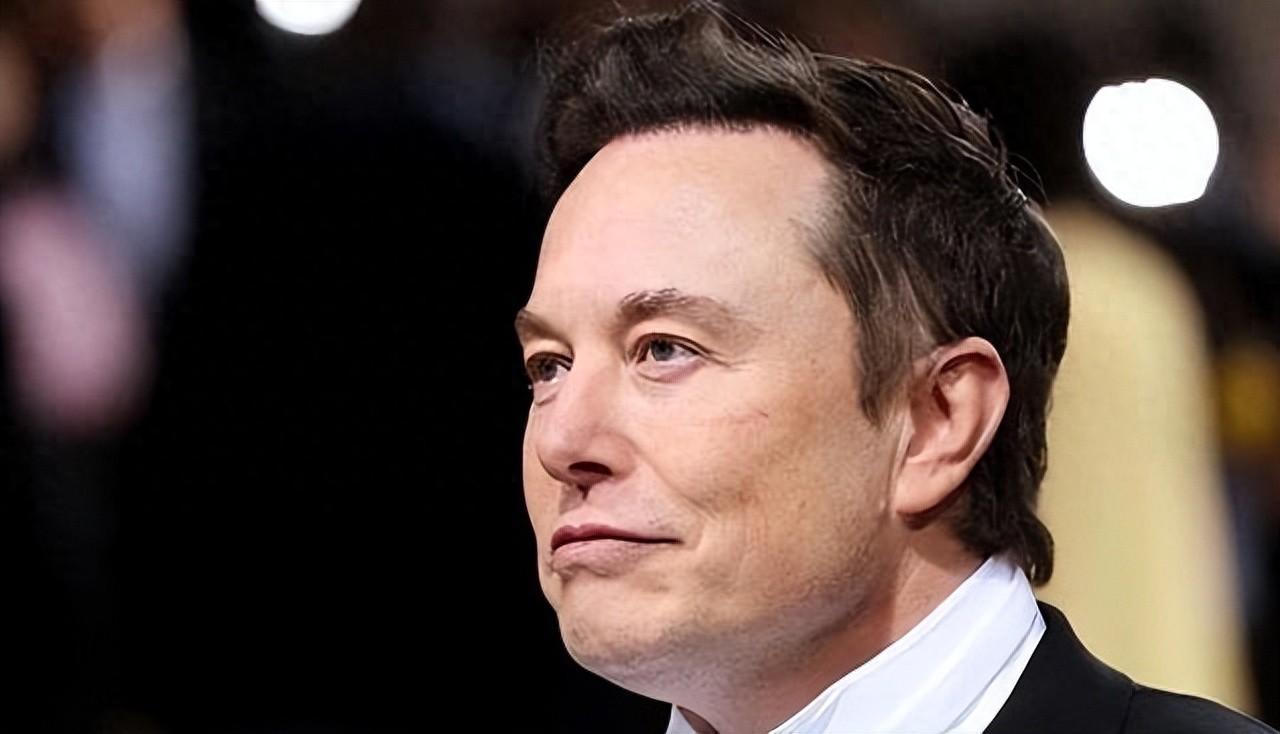
有意思的地方在這兒:喊“小心中國”的人,自家機器人卻離不開中國。按國內多家券商的研報口徑,Optimus身上的減速器、靈巧手核心部件、傳感器,大量由中國廠商供應。
更繞不開的是磁鐵。機器人的關節靠稀土永磁電機驅動,而按美國地質調查局的數據,全球大約九成的稀土加工產能在中國。馬斯克自己也承認,磁材供應喫緊已經拖慢了Optimus的量產節奏。
所以“潤色”是檯面上的說法,我們不妨換個角度看:推遲本身,就是這場警告最好的註腳。警告者自己,就站在對手搭好的供應鏈上。
兩個月後,輪到黃仁勳。5月,他在卡內基梅隆大學的畢業典禮上領了榮譽博士,站在臺上把眼下的AI基建稱作“美國再工業化的歷史性時刻”,還專門喊話工程師、水管工、鋼鐵工人,一起去建芯片廠和數據中心。
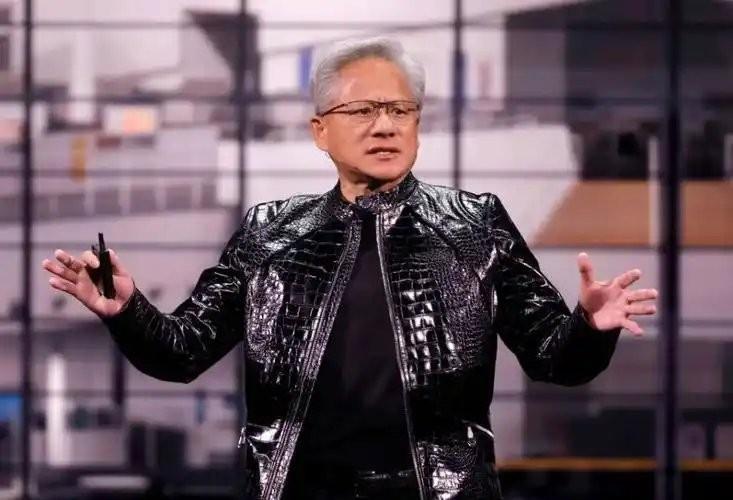
臺上講的是振奮,臺下他說過的話卻更扎心。從2025年的臺北電腦展,到今年英偉達自家的GTC大會,黃仁勳好幾次公開提醒:對華出口管制保不住美國的領先,反倒會傷到美國企業,逼着中國加快自研。
這話不是危言聳聽,英偉達自己就交過學費。2025年4月,美國給H20芯片加了許可證門檻,英偉達在一個季度裏就計提了約55億美元的損失,庫存和採購合同全砸在手裏。
後來H20恢復在華銷售,可市場已經變了天。據摩根士丹利研報預測,英偉達在中國AI芯片市場的份額,今年可能掉到一成以下。
同一份研報還預測,國內頭部廠商採購AI芯片時,國產方案的比例會逼近一半。封鎖沒把對手堵住,反倒替對手騰出了位置。
到了9月12日,劇情又拐了個彎。馬斯克罕見地和Anthropic、OpenAI的掌門人站到一起,公開呼籲前沿模型研發適度降速。
有業內人士分析認爲,安全是擺在明面上的理由,給美國爭取追趕時間纔是更深一層的盤算。從3月到9月,三個節點連成一條線,“接連警示”這四個字,算是坐實了。
對手到底有多強
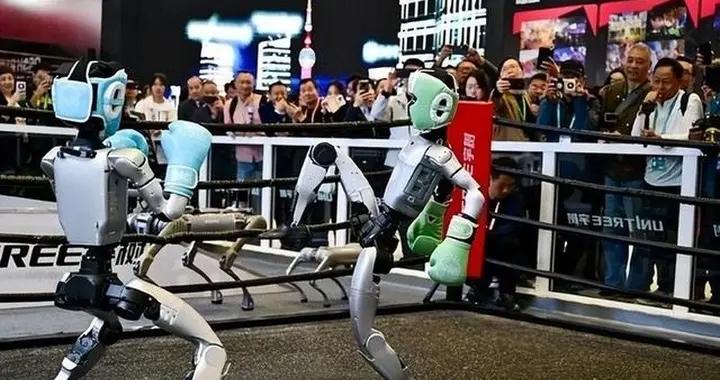
很多人對人形機器人的印象,還停在美國公司那些翻跟頭、跑酷的視頻裏,總覺得這是美國的地盤。可數據擺出來,畫風完全不一樣。
據Omdia報告,2025年全球人形機器人出貨13318臺,比上一年翻了好幾番。出貨量前六名,清一色是中國公司。
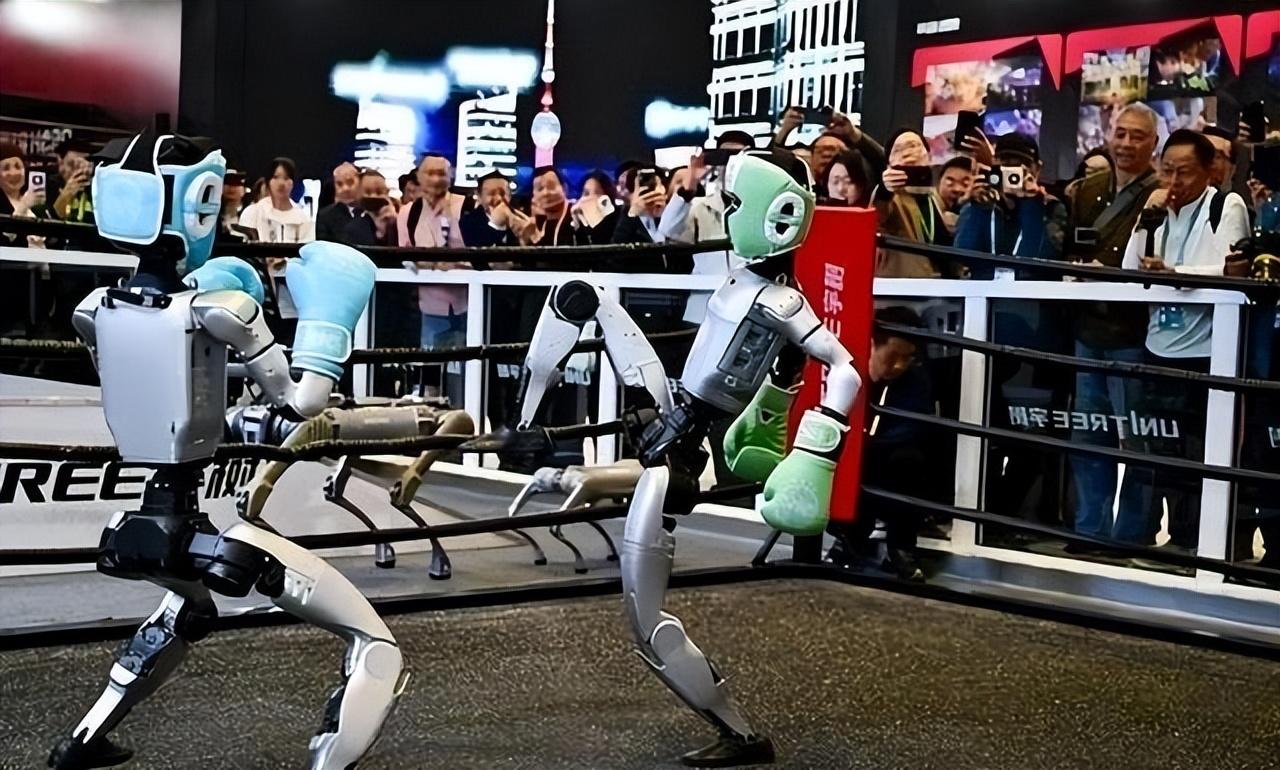
智元以5168臺坐頭把交椅,宇樹4200臺緊隨其後,優必選也交出了一千臺左右的成績。再看美國那邊,Figure、Agility、特斯拉三家,各自只有約150臺。
今年上半年,差距還在拉大。據美國市場調研機構SAG的數據,全球出貨已經接近兩萬臺,中國廠商拿走了九成七以上,智元還反超宇樹坐上了頭名。
光賣得多還不夠嚇人,關鍵是賣得便宜。宇樹G1一臺一萬六千美元左右,也就一輛高配摩托車的價錢,普通實驗室咬咬牙就能買。
美國同行呢?Agility的Digit要二十五萬美元上下,Figure和波士頓動力的新款,預估也在十四五萬美元。馬斯克喊出的兩三萬美元目標價,到現在還沒真正交到客戶手上。
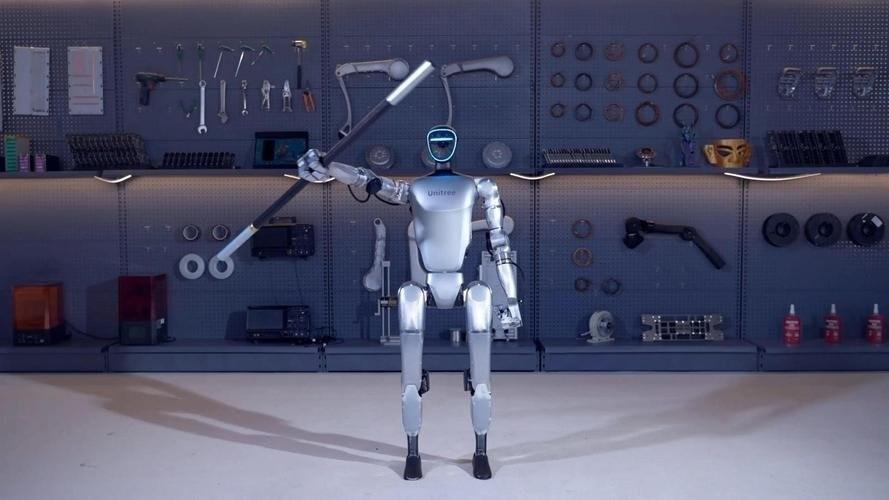
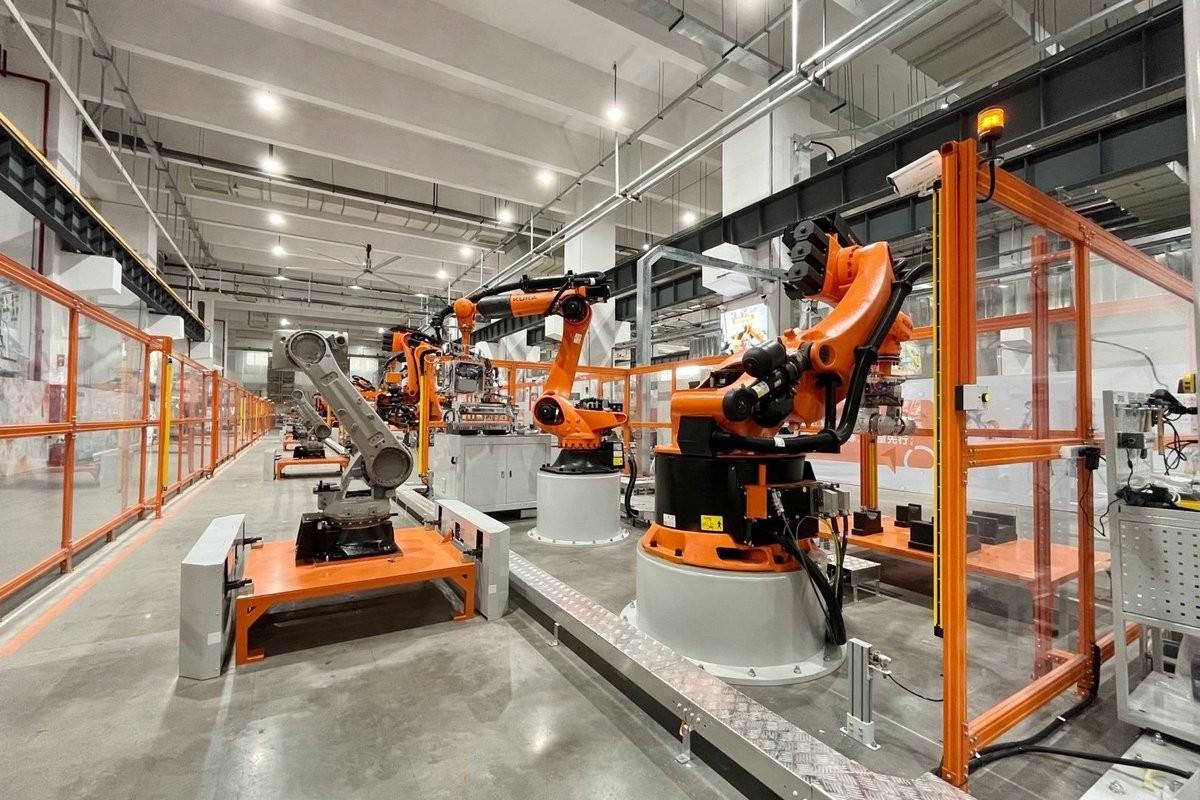
價格背後是量產能力的代差。優必選柳州工廠去年底下線了第一千臺Walker S2,流水線已經轉起來了。美國公司那邊,試點整體還在早期。
資本市場也投了票。宇樹8月登陸科創板,首日開盤較發行價漲了六倍多,網上中籤難度堪比搖號買房。連DeepSeek都掏錢認購,還承諾鎖倉三年。
上游零部件同樣跟着起飛。速騰聚創上半年機器人業務的出貨增幅,接近五倍。銀河通用、小鵬機器人也在今年接連拿下大額融資。整條鏈子都在發熱。
連對手都不得不認。據彭博社報道,埃裏克·施密特辦公室負責中國與AI政策的Selina Xu公開承認,現階段中國企業在推進速度和規模上,領先美國同行一大截。
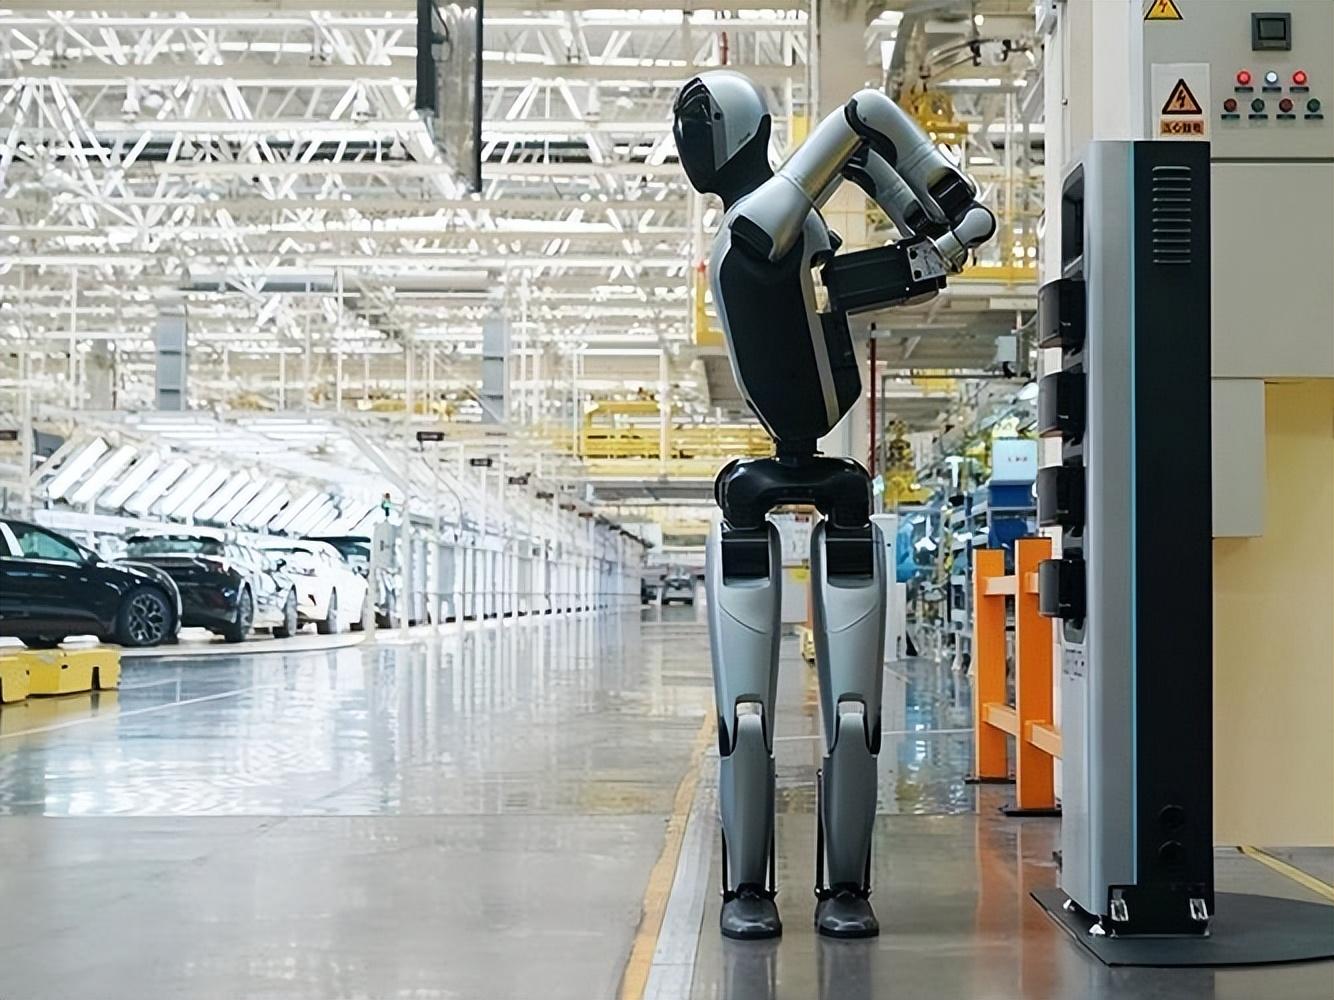
那問題來了:爲什麼偏偏是中國,爲什麼這麼快?答案很大一部分藏在新能源車裏。2024年中國新能源車產銷突破一千二百萬輛,佔了全球六成以上。
電機、減速器、絲槓、電池、傳感器,車上用的和機器人身上用的高度重疊。造車十年攢下的家底,轉個身就成了機器人的供應鏈。
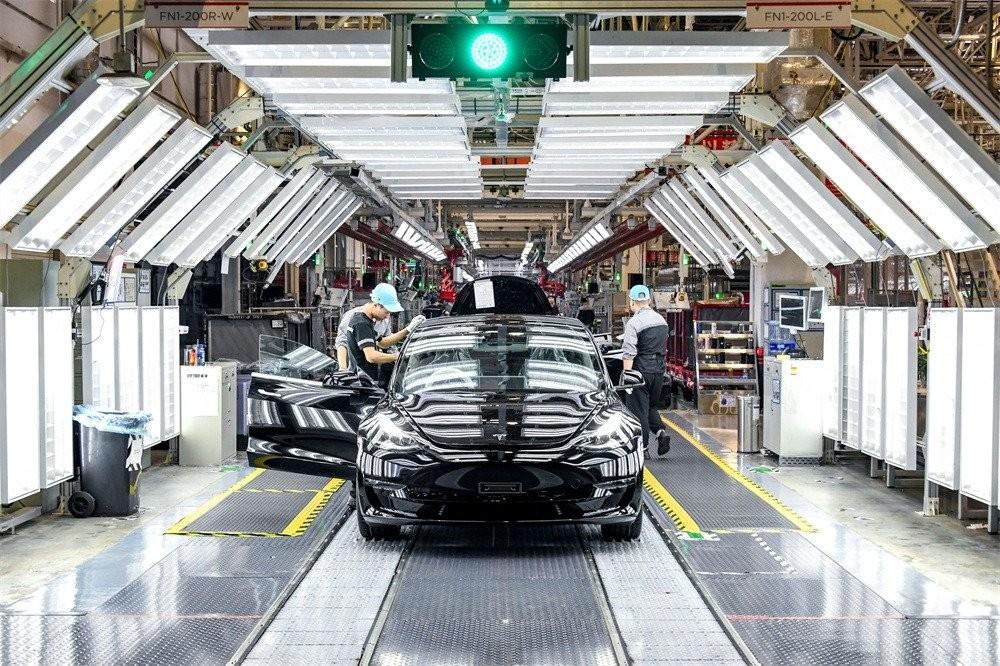
諷刺的是,幫着把這條鏈子練出來的,正有特斯拉上海工廠。它讓一批中國供應商深深嵌進了特斯拉的供應體系,Optimus要量產時,馬斯克照樣繞不開中國供應鏈。
另一張牌是人。中國的理工科人才隊伍規模龐大,工程師多到能填滿一條條產線。彭志輝2023年才創辦智元,兩年後就做到全球出貨第一,這種轉化速度,美國眼下很難複製。
美國真正輸不起的是什麼
焦慮一旦寫進議程,就不只是企業家的情緒了。2025年6月衆議院、今年3月參議院,先後就中美機器人競爭開過聽證。
今年2月,白宮科技政策辦公室更新關鍵技術清單,把先進機器人列爲優先項。需要說清楚的是,這些還停在討論和規劃層面,談不上立法,但風向已經很明顯。
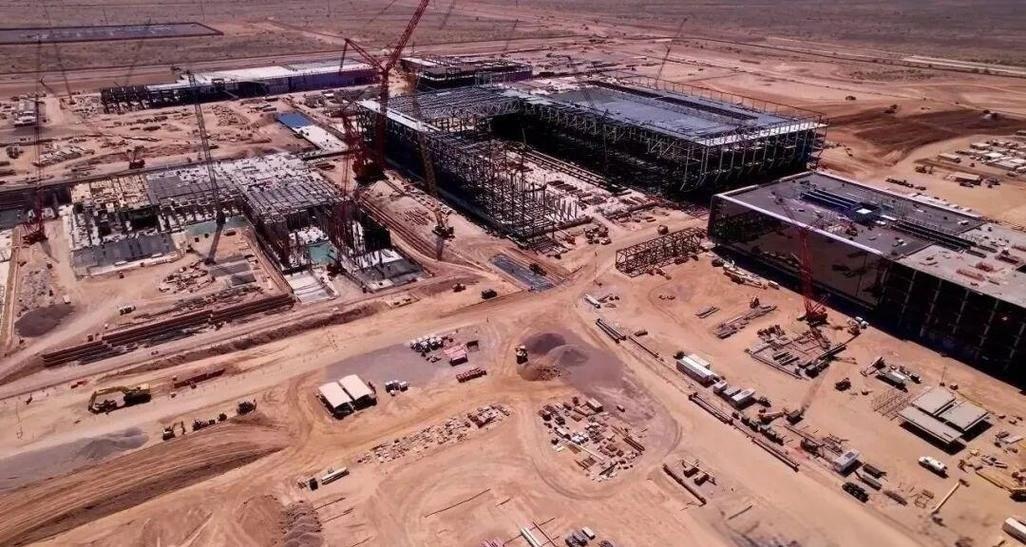
美國想把製造業找回來,代價有多大?看看臺積電亞利桑那廠就知道:光追加投資,總額就到了650億美元。
錢砸進去了,進度卻沒跟上,量產時間從原計劃往後拖到了今年。黃仁勳在畢業典禮上喊水管工、鋼鐵工人,喊的正是美國重建工廠時最缺的那批人。
或許我們可以往回看四十年。美國在存儲芯片上也被人反超過,份額一路往下掉,華盛頓當時也出過手想扳回來。
結局是存儲產業還是東移了,美國轉身守住了CPU設計。照這個思路推斷,美國今天怕的或許正是歷史重演:AI的“大腦”還在自己手裏,可機器人的“身體”一旦造不出來,大腦就找不到落地的地方。
當然,這場賭局纔剛開局。去年人形機器人出貨一萬多臺,放到全球工業機器人每年五十多萬臺的裝機量面前,滲透率連萬分之三都不到。
不少機構都看好這個市場接下來幾年還會繼續做大。雙方真正押注的,是接下來幾年規模化爆發的那個窗口。
我們也得承認自己的短板。整機價格戰越打越兇,高端訓練芯片上,國產方案跟英偉達也還有差距。
但正因爲看得清差距,路才走得更堅定。早在2023年,工信部就印發了人形機器人創新發展的指導意見,之後的政策也一直在給這條賽道託底。
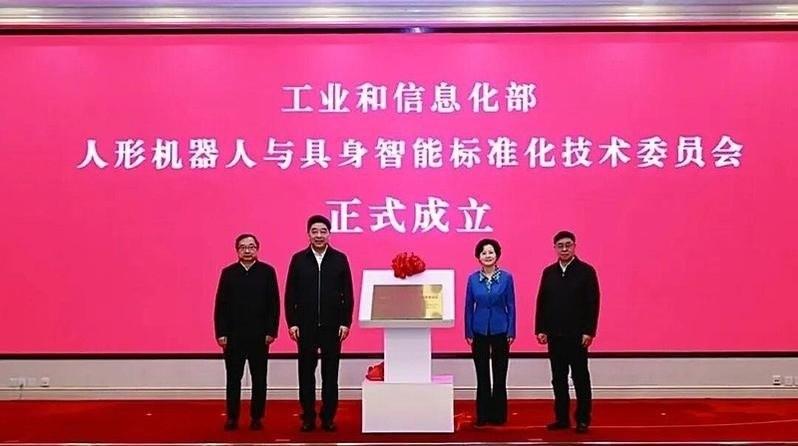
2025年,“具身智能”第一次寫進政府工作報告。政策給了確定的預期,資本纔敢下重注,工廠纔敢擴產線,今天這一張張出貨表,正是幾年前那份規劃在一步步兌現。
那份指導意見裏,下一個節點早已寫好:2027年,形成安全可靠的產業鏈供應鏈體系。
馬斯克和黃仁勳的接連警示,說到底是一份來自對手的成績單。美國焦慮的不是今天的排行榜,而是下一個時代的產業入口。而中國手裏攥着的,是整條產業鏈和一張早已畫好的路線圖。
參考資料:
特斯拉2026年第一季度財報電話會紀要.特斯拉投資者關係
英偉達FY2026 Q1財報(2025年5月28日).英偉達
Omdia 2025年人形機器人出貨量報告(經界面新聞、36氪轉述).Omdia
宇樹科技科創板招股文件與上市公告(2026年8月).上交所/宇樹科技
美國白宮OSTP《關鍵與新興技術清單》2026年2月更新版.白宮科技政策辦公室