中美之爭結束?現實比想象更殘酷:美國不是輸了,而是牌桌都下不去
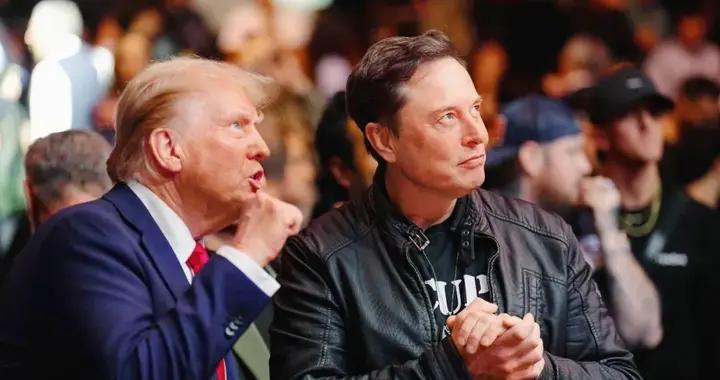
中美之爭結束了嗎?答案很乾脆:沒有。2026年5月,特朗普帶着馬斯克、庫克、黃仁勳一大幫商界大佬飛到北京,雙方談出了“建設性戰略穩定”的新提法,臨走卻連一份聯合聲明都沒留下。三個月後,美國國債衝破了40萬億美元。這兩件事得放在一起看。
牌桌還在,誰也沒離席
把這兩趟元首外交捋一遍,脈絡就清楚了。5月那次,是美國總統時隔近九年再來北京,雙方同意把關係往“公平與互惠”的方向引。到了9月,中方高層回訪華盛頓,又補上了幾塊實打實的成果。
白宮事後曬出的清單裏,最新鮮的是一個關於超級智能的對話機制。剩下的就很“生意人”了:中方承諾每年拿出約170億美元買美國農產品,一直買到2028年。
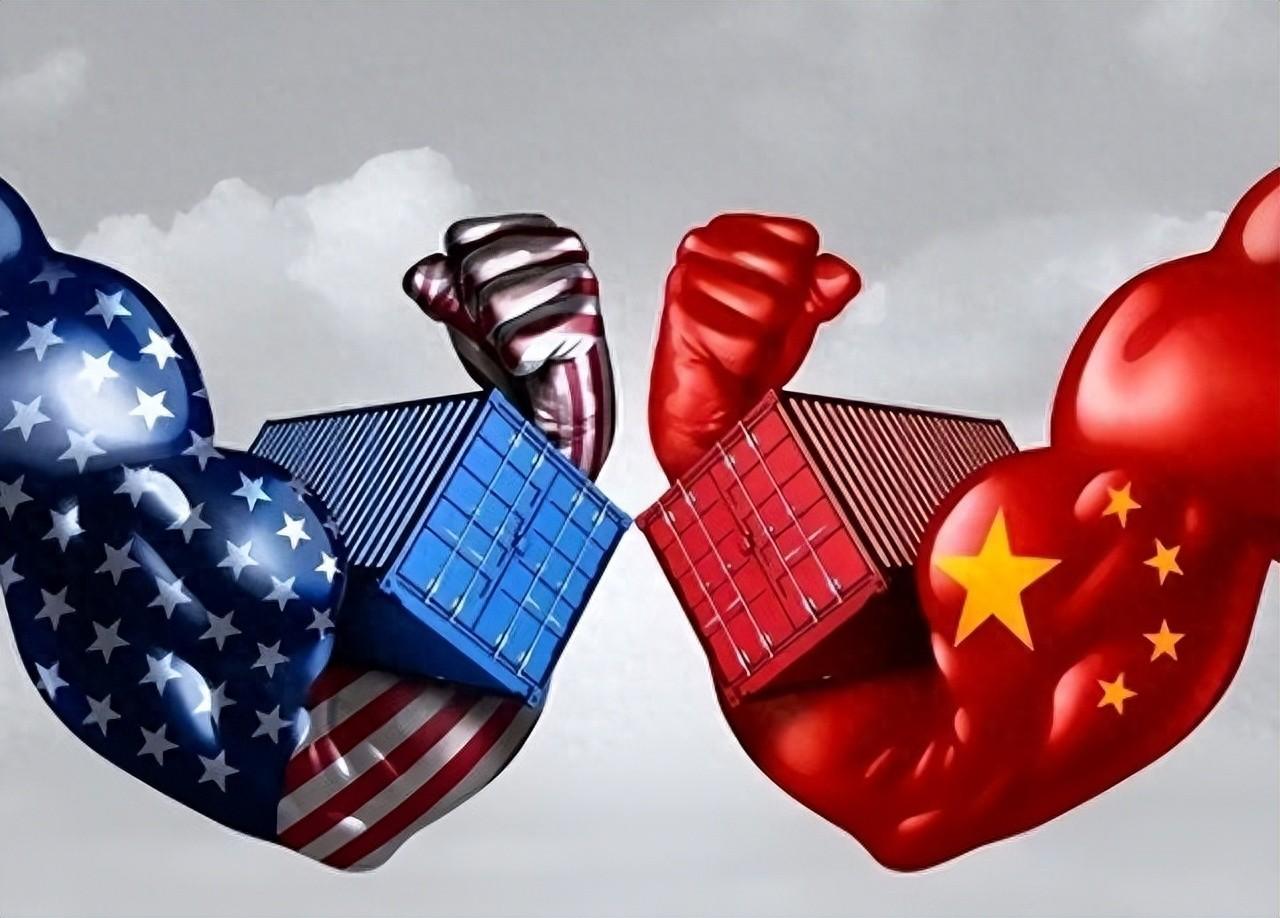
波音那邊也拿到了200架飛機的大單。美方最在意什麼,看清單就明白了。
可光看成果會被騙。半導體、AI、稀土這些真正要命的領域,美方只給了一點點、還附帶一堆條件的鬆綁。“戰略穩定”這幾個字兩邊理解也不一樣,美國《原子科學家公報》專門撰文提醒,這種各說各話正在變得危險。
美國諮詢機構愛德曼的評價很到位:這是穩定,不是重啓。翻成大白話,風險沒少,只是換了個樣子擺着。中美之爭沒結束,而是從“拳拳到肉”變成了管理競爭,有規矩地接着比。
爲什麼誰也走不開?看生意就知道。關稅戰打了整整一年,按中方海關的算法,2025年中美貿易額依然是個龐大的數字。
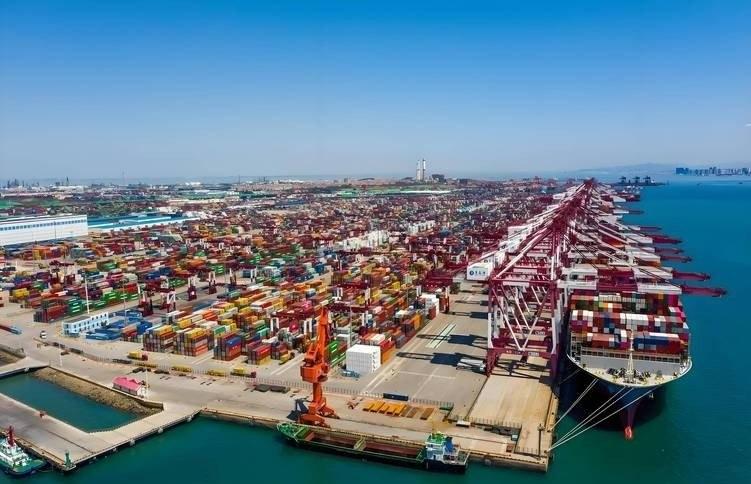
美國從中國收的關稅,差不多佔它全部關稅收入的一半,聽着像賺到了。可它從中國的進口少了四分之一出頭,缺口轉頭就從越南這些地方補上。依賴沒減少,只是換了個門牌號。。
在中國做生意的美國公司有七萬家左右,一年營收七千億美元上下。這麼大塊蛋糕擺着,華爾街和硅谷誰捨得掀桌子?5月那趟,美國最有錢、最懂技術的那幫人搶着上飛機,道理就在這兒。
話說回來,說美國已經輸了,那也是自己騙自己。美元眼下仍是全世界最主要的儲備貨幣,外國人手裏攥着的美債加起來超過9萬億美元,全球市場還認美國這張底牌。
所以第一層答案很清楚:美國沒輸,牌桌也沒散。 可沒輸,不等於手裏的牌還值錢。
籌碼在一點點縮水
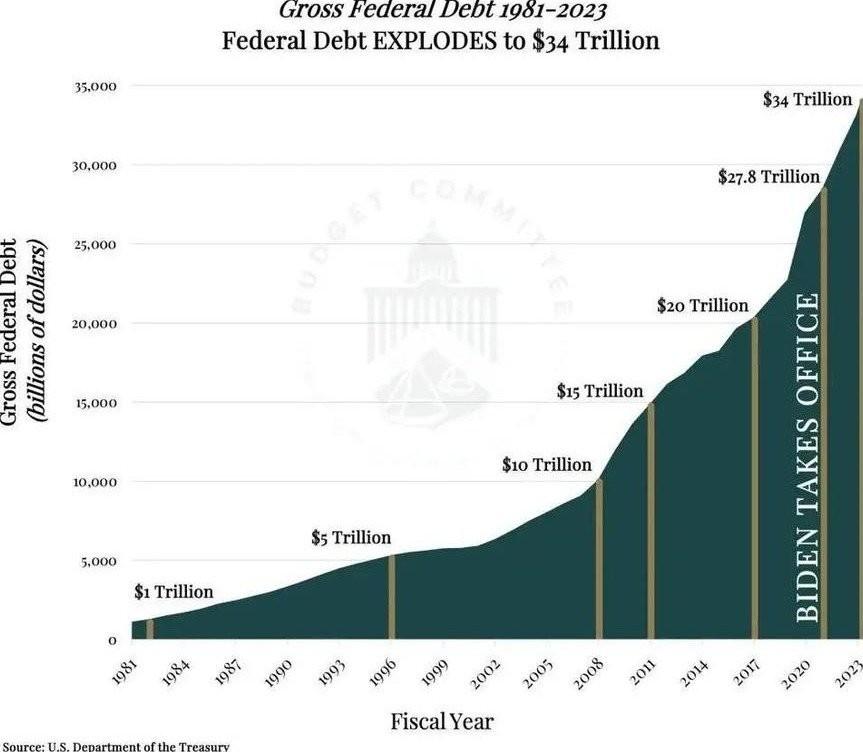
想看清美國的家底,不用聽別人說,翻美國自己的賬本就夠。2026年8月中旬,美國聯邦債務第一次越過40萬億美元,美國一家財政監督機構算過,這個數十年就翻了一倍。
債多了,利息就成了無底洞。按美國國會預算辦公室的口徑,2025財年光淨利息就花掉將近一萬億美元,比整個國防開支還多。全世界軍費最高的國家,付給債主的錢竟比養軍隊還貴。
雪球還在滾。2025年7月通過的那部“大而美”法案,預算辦公室估計十年裏還要再添三萬億美元左右的新債。長期美債利率又處在二十多年來的高位,借錢越來越貴,只能借新還舊。
借錢得有人接盤,而大買家之一正在悄悄離場。中國手裏的美債,2013年前後最多時有1.3萬億美元左右,到2026年8月已經降到5907億美元,腰斬還不止。
放到全球看也是一個方向。美元在各國央行儲備裏的份額,二十多年前還在72%以上,到2025年第二季度只剩56.32%。各國央行這幾年也在拼命囤黃金。
不過別急着唱衰,美元眼下仍是貨幣霸主。這更像一塊冰放在桌上,不會一下子化完,但每天都在少一點。
再看兵力。論家底,美國按說該底氣十足纔對。
可攤子鋪得太大了。歐洲要盯着,中東要管着,印太還想壓着。說白了,防線畫得比錢包還長。
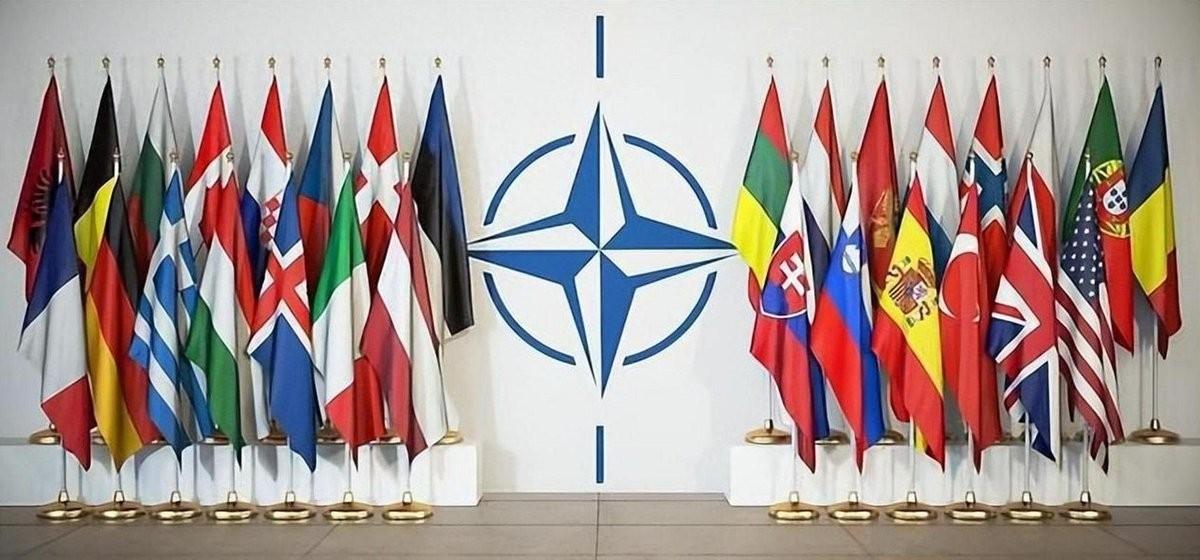
美國自己心裏有數。2025年初,美國防長赫格塞思在北約會議上直接跟歐洲人說,2%只是開始,最好奔着5%去。言下之意,歐洲的門你們自己看,美國顧不過來了。
歐洲在海牙峯會上答應了,2035年前把防務開支提到GDP的5%。可歐洲一家智庫毫不客氣地點評,這是一筆數字交易,不是一份計劃。
更要緊的是錢往哪兒花。德國軍費一年漲了兩成多,嘴上喊的卻是歐洲戰略自主。盟友變強,未必是在同盟裏分擔,也可能是在爲同盟失靈做準備,這就叫對沖。
財政、美元、盟友,三樣籌碼同時在縮水,不是崩塌,是慢慢漏氣。那美國爲什麼不乾脆掀桌子?
撤不了,也掀不動
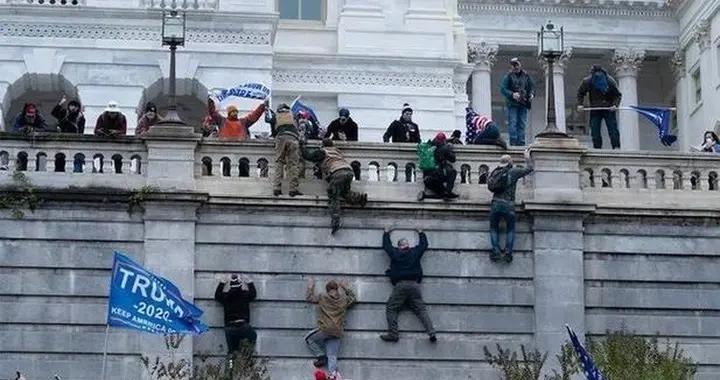
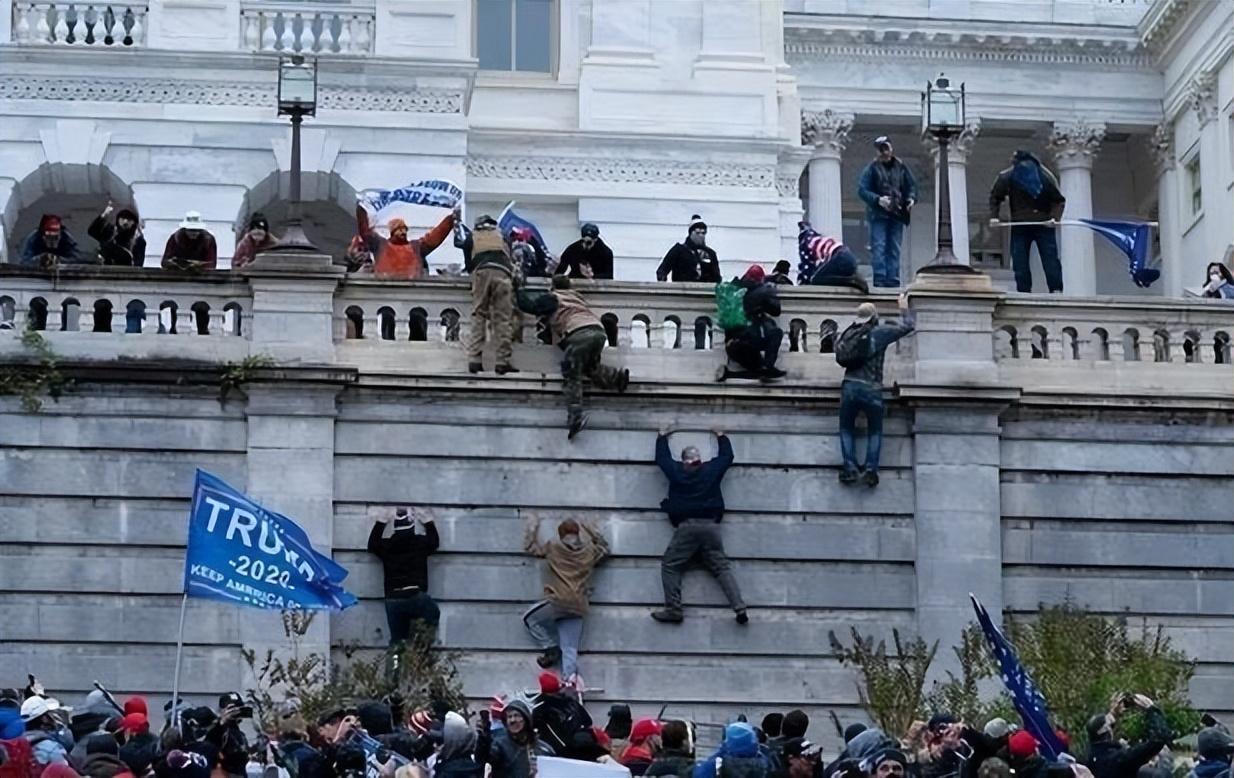
先看爲什麼只能硬。蓋洛普2024年的民調裏,八成美國人覺得國家在最根本的價值觀上嚴重分裂。分裂早就不止停在嘴上,國會山事件後被起訴的就有一千五百多人。
2024年特朗普集會遇刺未遂,2025年明尼蘇達州一位女議員在家中遇害。達利歐在2025年的訪談裏說,美國正在形成某種形式的內戰,接下來要麼團結起來,要麼各方搞力量測試。
撕裂的根子有一部分在經濟上。底特律當年有185萬人,如今只剩六十多萬。不少美國學者把鐵鏽帶的傷口算到全球化頭上,有研究把其中一塊算到了來自中國的進口競爭上。
但這筆賬學界自己都沒算清。Caliendo那批經濟學家估出來只有一成五左右;最早提出這個說法的Autor團隊後來也自己修正,算上老百姓買到便宜貨的好處,淨受損的人口只有6.3%左右。說到底,是自動化、產業週期和美國自己的選擇疊在了一起。
可政治不講學術。對鐵鏽帶選民來說,對華強硬是最省事的情緒出口,哪個總統想降溫,都可能被扣上“軟弱”的帽子。所以美國很難退。 那硬到底能不能贏?
稀土這張牌就夠美國頭疼。2024年底起,中方陸續把鎵、鍺、銻和一批中重稀土納入管制,2025年10月又推出一條規矩:外國產品裏只要含中國稀土達到千分之一,就得來申請許可。
這套打法眼熟吧?跟美國自己慣用的長臂管轄一個邏輯,用對方的規則回敬對方。銻管制之後,中國的銻出口幾乎斷流,全球銻價漲了200%左右。
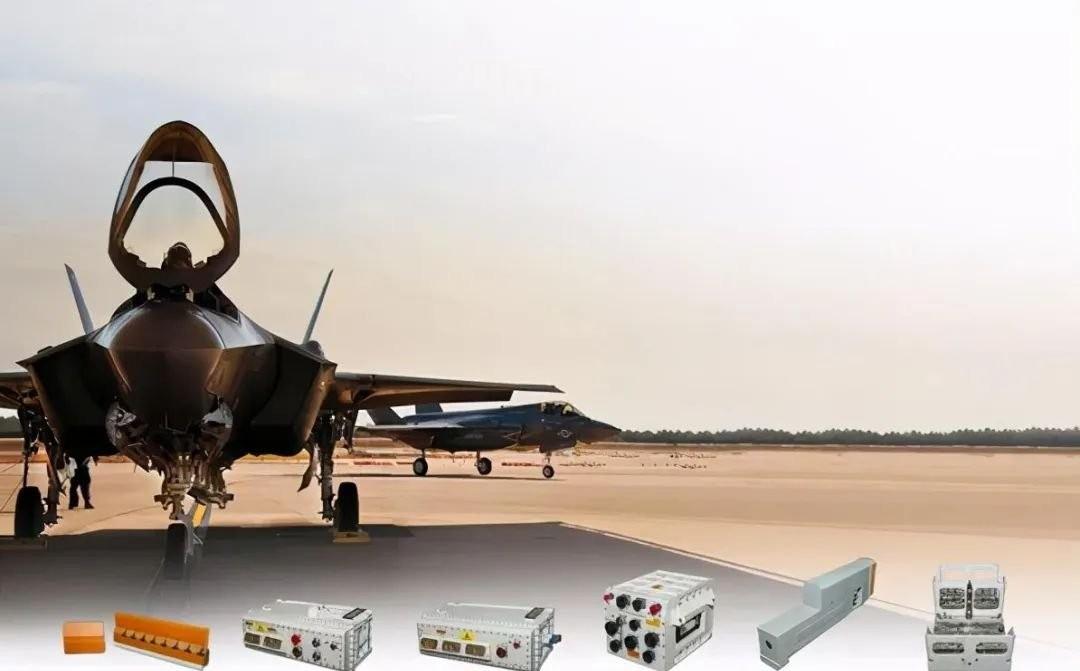
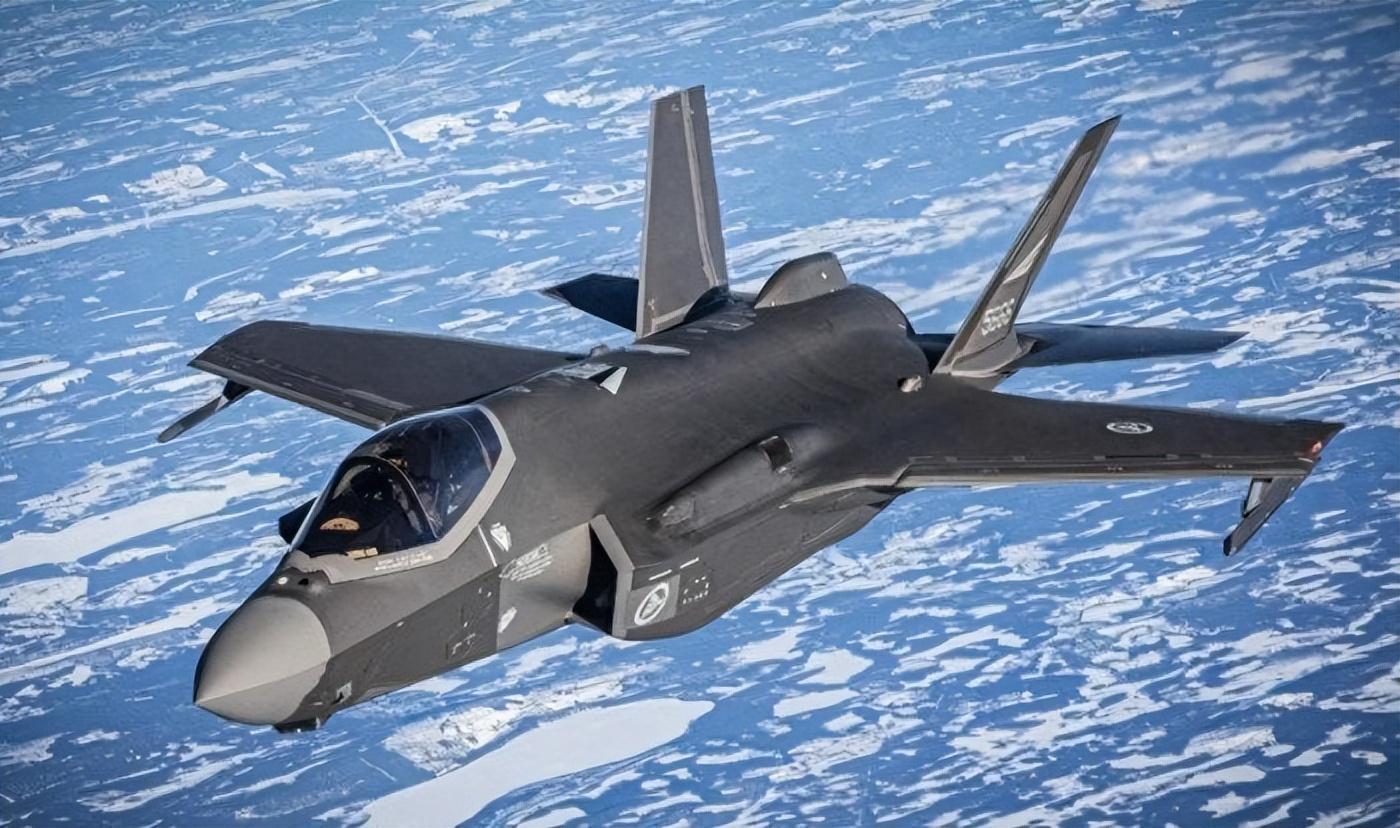
軍工最怕這個。有行業分析就認爲,稀土管制已經威脅到美國新一代戰機F-47的供應鏈。2026年11月,美國陸軍還提議跟企業籤一份75年的長約,拿軍用土地換重稀土優先供應。
七十五年,差不多是三代人,說明美國清楚短期沒招。時間也不站在它這邊:按現行行政令,2027年元旦起美國防務承包商用中國磁鐵的豁免就要到期,替代供應鏈卻還沒影。
芯片也一樣。蘭德公司的分析報告裏提到,DeepSeek號稱只花幾百萬美元就訓練出GPT-4級別的模型,這不等於中國AI已經壓過美國。可按行業分析的估算,中國芯片自給率已經被推到接近三成。美國外交關係委員會乾脆評價自家芯片政策自相矛盾、執行不了。
2026年4月中方強化了阻斷辦法,有分析指出,跨國公司從此面臨兩難:照美國二級制裁辦,可能就違反中國法律。美國每加一次碼,自己人先付一次賬。。
中方的態度一直很清楚:不掀桌子,但誰加碼誰買單。中方早在2015年就公開表明,世上本沒有修昔底德陷阱,大國一再戰略誤判,纔會給自己挖出陷阱。提出這個概念的艾利森後來也承認,結構因素約佔七八成,剩下兩三成看人怎麼選。
這纔是標題說的“殘酷”:美國沒有輸,它被自己的債、自己的撕裂、自己的依賴拴在了桌邊,走不掉,也掀不動,只能一局一局往裏搭錢。進退兩難,有時比痛快認輸更磨人。。
而中國從沒指望對手倒下。攥牢自己的產業鏈,用熟手裏的規則,在一場看不到終點的長期競爭裏穩住陣腳,主動權就會一點點落到沉得住氣的人手裏。。
參考資料:
The Budget and Economic Outlook: 2025 to 2035.美國國會預算辦公室(CBO)
Gross National Debt Reaches $40 Trillion.負責任聯邦預算委員會(CRFB)
Table 5: Major Foreign Holders of Treasury Securities.美國財政部TIC
China''s trade with US accounts for 8.8% of 2025 total.環球時報(引海關總署發佈會)
DeepSeek''s Lesson: America Needs Smarter Export Controls.RAND Corporation