“默認月付”“誘導分期”,APP支付亂象迎來強監管
水面之下,一部金融監管新規,已經讓金融和互聯網兩個行業都暗潮洶湧。”
文 /巴九靈
細心的讀者可能已經發現,最近手機裏有些熟悉的東西突然變了。
比如,支付寶的支付界面被分成了幾個區,儲蓄卡在“銀行卡”區,餘額寶在“理財”區,花唄在“信貸”區,花唄分期在“信貸分期付款”區。
原因是,餘額寶、零錢通的本質是個貨幣基金,花唄、白條、月付則是小貸產品。這個不易察覺的變化,未來可能會慢慢改變上億人把金融產品當做電子錢包用的習慣。
再比如,朋友圈裏的貸款中介,突然集體把微信名從簡單粗暴的“專業貸款”改成了隱晦的“業務諮詢”,朋友圈變成三天可見,甚至直接刪了個乾淨,原因是被平臺監管盯上了。
經常在掃碼交停車費時彈出、永遠找不到真正關閉鍵的貸款小廣告,曾經一旦誤觸就會如狗皮膏藥般黏在手機屏幕上,打着“每日只需1毛錢”的幌子誘導貸款。如今它們突然神奇地消失了,即便出現也能輕易關閉。
而出現這些變化的原因,是即將於9月30日落地執行的《金融產品網絡營銷管理辦法》(下稱《辦法》)。
從普通消費者的體感來說,動靜似乎不算大。但這些變化就像礁石下的海浪,水面之下,一部金融監管新規的衝擊,已經讓金融和互聯網兩個行業都暗潮洶湧。

哪些事兒不能幹了?
《辦法》來得並不突然。從2021年底開始公開徵求意見,隨後歷時四年多,今年4月正式推出;又經歷了半年緩衝期,終於開始落地執行。
而在它正式生效前夕,各大第三方平臺就接連開始動作。這其中有互聯網平臺,如9月中旬小紅書發佈《社區金融生態公約》,把惡意炒作市場、非法薦股、非法金融活動、不實與誤導信息、違規導流、虛假人設等八類內容列入禁區;抖音宣佈全面取消6888名“理財師”認證;騰訊同步開始清理違規金融廣告。
也有加速收緊擦邊業務的運營商,9月下旬,中國電信、中國聯通、中國移動旗下的金融分期相關業務均暫停辦理,尤其是以免費領手機爲由頭的“0元購機”活動,實則是用話費繳納的分期信貸產品。
一個值得注意的細節是,《辦法》由八部門聯合推出,分別是:中國人民銀行、工業和信息化部、市場監管總局、金融監管總局、證監會、國家知識產權局、網信辦、外匯局。
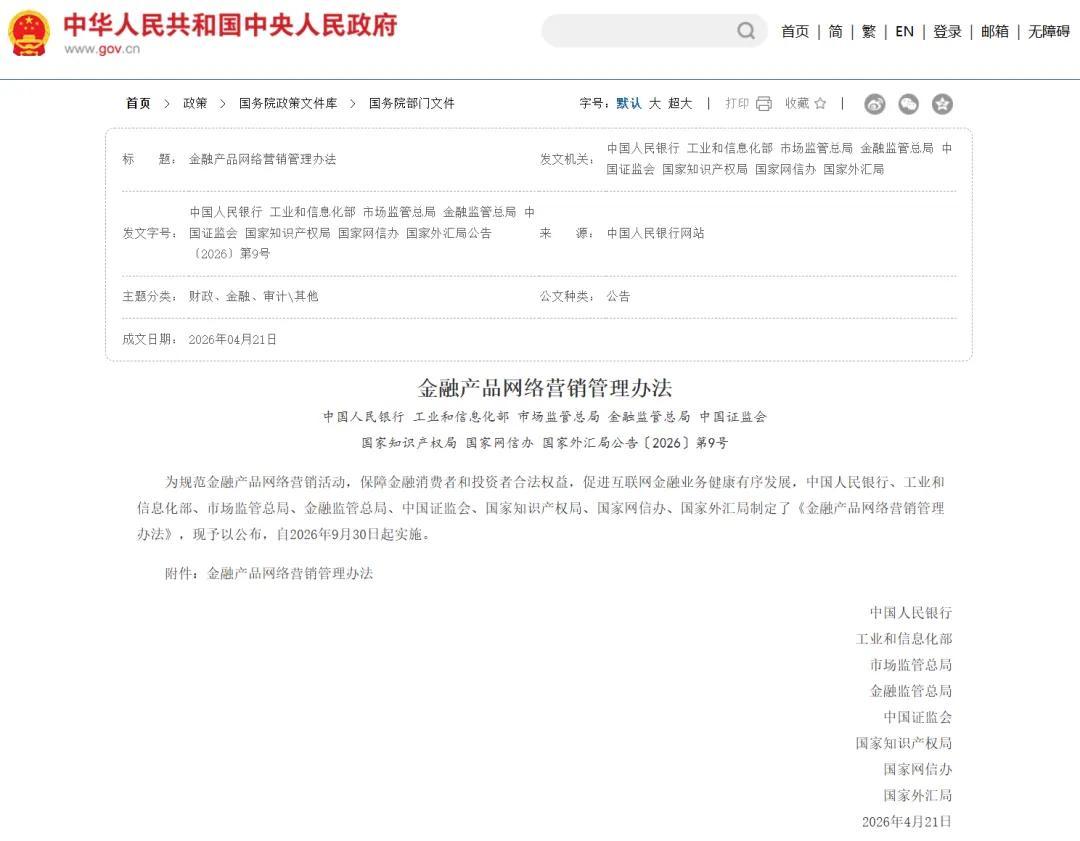
圖源:中國政府網
金融產品網絡監管的環境之複雜、牽涉之廣泛、影響利益之深遠,可見一斑。
也正因爲跨行業、跨領域、覆蓋面之廣,所以可想而知,它的內容看起來稍顯瑣碎。但細讀又會發現,這些條款十分接地氣,大都踩在讓普通消費者不堪其擾或深惡痛絕的痛點上。
《辦法》共有39條,內容分爲三大塊:金融產品網絡營銷內容規範、行爲規範,以及與金融機構與第三方平臺的合作規範。
化繁爲簡地看,首先,金融產品的網絡營銷內容必須真實清晰。具體紅線包括:
◎ 明示或暗示金融產品保本、保收益;
◎ 用短期業績排名、預測未來表現等方式誤導投資者買基金;
◎ 誇大保險收益,或將保險產品收益與存款、基金等簡單類比;
◎ 誤導投資者將審覈備案流程理解爲監管背書;
◎ 用“首月0.1元”等話術誘導購買分期付款產品,以及使用“低風險”“低門檻”“秒到賬”“高收益”“低利率”“無成本”等誘導話術,等等。
另外,營銷內容必須經金融機構審覈,與產品合同保持一致,關鍵信息應醒目展示,並保留審覈材料、提供官方覈驗渠道。
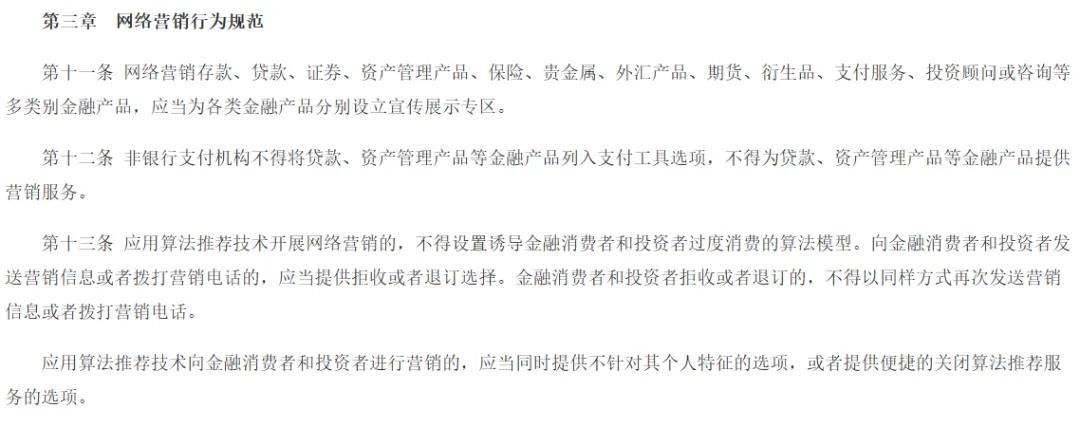
其次,營銷行爲要劃清產品邊界。不同類別的金融產品必須分區展示,非銀行支付機構不得把貸款、資管產品列入支付選項,讓消費者混淆付款、借款和投資。
通過公衆號、直播、短視頻營銷產品的,必須是具備資格並獲得授權的金融機構從業人員,無資質財經大V帶貨將受到直接限制。
此外,營銷信息和電話必須支持拒收、退訂,彈窗須允許一鍵關閉;無相應資質的機構,不能用“金融”“理財”“財富管理”等名稱包裝自己。
圖源:中國政府網
最後,對於金融機構與第三方平臺的合作規範,重點是劃清權責邊界。
具體來說,平臺不能介入銷售核心環節,比如籤合同、資金劃轉、風險測評。正式購買產品必須跳轉回金融機構的自營平臺,圍繞具體金融產品的互動諮詢,也應轉接給金融機構的自有客服,不能由平臺答覆。
另外,平臺必須清晰醒目地展示實際提供產品的金融機構名稱和標識,防止消費者把平臺品牌和金融機構品牌混同,讓機構在營銷中隱身;金融機構也不能委託平臺以投資者教育、課程培訓等形式變相營銷產品。
在上海正策律師事務所律師董毅智看來,這次新規與過往監管規則最大的差異,不只在於禁止了哪些行爲,而是強調對支付、信貸、理財、私募等具有不同風險特徵和決策鏈條的產品,在展示和操作層面進行明確分類與隔離。
這不僅是一種技術展示方式的調整,更是在建立一種主動保護金融消費者決策心理的機制。

消費者苦金融亂象久矣
董毅智提到,《辦法》既要治理行業亂象,又不能阻礙金融創新,還要協調不同部門的監管邊界。這也是它的落地耗時漫長的原因。
互聯網金融的業務邊界本身動態而模糊,且長期存在“技術中立”的主張。平臺究竟只是技術服務方還是金融產品銷售的實際參與者,一直是監管盲區和痛點。
權責混亂的局面下,草莽生長多年的互聯網金融營銷亂象苦消費者久矣。
比如,明明只是支付,卻稀裏糊塗地貸了款。
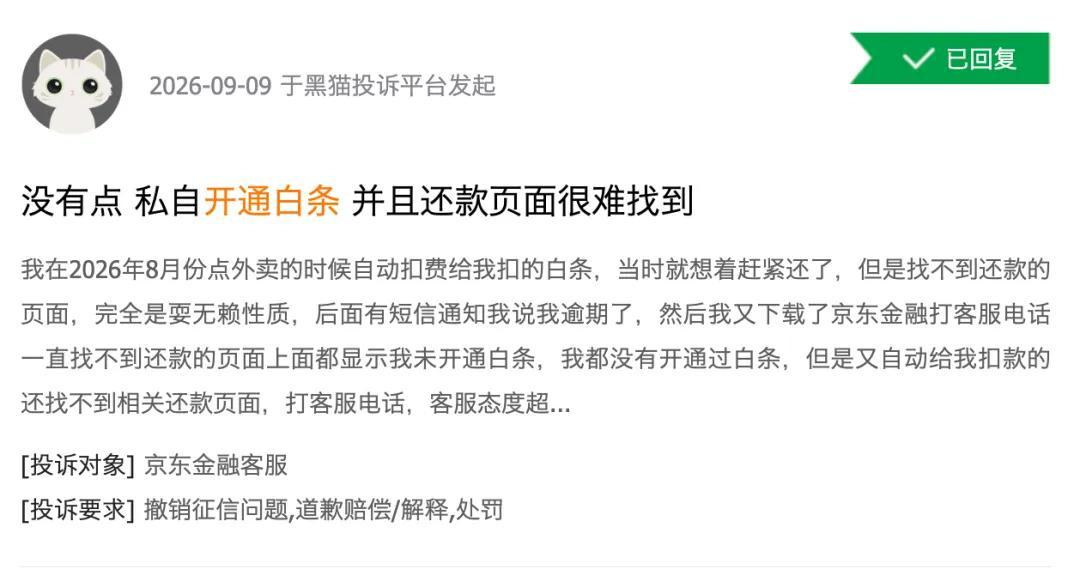
有個消費者在黑貓投訴上反饋,自己線下消費掃碼付款時誤觸了分期選項,結果在沒收到任何分期和手續費提示的情況下,15000的消費莫名其妙被分期,產生了120元的利息和手續費。
這類“被開通”“亂扣款”的情形,在投訴平臺上非常之普遍。年輕人尚可仔細辨別或上網維權,老年人則成了受害的重災區,有位62歲的廣東阿姨曾因爲在短視頻平臺網購誤選了月付,並在不知情的狀況下逾期,影響了徵信。
圖源:黑貓投訴
問題根源在於,金融產品被嵌進支付場景,導致付款和借款之間原本應該存在的心理門檻被無痛消除了,甚至是被刻意抹除了。
再比如,金融廣告常常被包裝成投資者教育、市場分析,線上理財從理性分析變成了網紅帶貨。
在保險和基金行業,金融機構和流量博主合作、後者靠“坑位費”和銷售返點獲得高額收益的模式十分普遍。
今年年初,一家中小規模基金公司靠頭部博主集中帶貨一隻股票基金,一個季度就大賣了200多億份,持有人超過40萬。半年後的中報揭露,上半年超九成投資者虧損,絕大部分是散戶。同一時期,基金公司的管理費收入同比大漲了50倍。
這並非孤例。南方週末新金融研究中心統計了5620只基金的中報發現,上半年虧錢投資者佔比高達近八成的一組基金,管理費收入同比增長約543%。
除了“基金賺錢、基民不賺錢”,誘導性宣傳還催生大量非法金融活動。如原本達不到私募基金100萬元認購門檻的普通投資者,在平臺宣傳誘導和銷售人員默許下拼單買高風險私募基金,甚至出現了專門的拼單平臺。若產品暴雷,這些投資者將顆粒無收。
無資質薦股亂象叢生,隱蔽手段不斷更新,如包裝成買上萬元的白酒送薦股服務;把股票代碼或名稱隱藏在圖書館座位號、快遞取件碼、藏頭詩裏;包裝富二代、遊資人設,吸引粉絲進羣,最後爲付費薦股引流……這些亂象背後,金融機構的誘導性宣傳和平臺不同程度的默許難辭其咎。
再者,就是金融維權的重災區,網貸。
據媒體報道,江蘇南通一位戴先生在網貸平臺借款13000元,到還本付息時被額外收了近4000元的服務費和擔保費。他翻出合同,才發現借款協議裏還嵌套着其他收費協議。
黑貓投訴平臺上,以“網貸”爲關鍵詞的投訴超過14萬條。國家金融監督管理總局《2025年金融消費投訴情況通報》顯示,2025年全國網貸相關投訴量達123.6萬件。其中高息、砍頭息投訴佔比21.3%,爲兩大最突出亂象。
機構合作放貸本身並不違規,但獲客、放款、增信、扣款環節的不同機構主體被遮蔽在平臺之後,多個機構層層收費,借款人很難算清成本,風險管理也無從談起。對那些急需貸款救急的人,這樣的一筆貸款無疑是雪上加霜。
這些場景五花八門,但都指向一個問題,就是監管對象的混亂。支付和信貸混在一起,內容和廣告混在一起,技術服務和金融銷售混在一起,平臺責任和機構責任也混在一起。利益被層層分享,責任卻被層層切割。
而《辦法》試圖用三步解開這團亂麻:先要求平臺亮明提供和銷售產品的金融機構,讓消費者知道自己究竟在和誰交易;再覈驗這個主體有沒有合法展業的牌照;最後用具體條款把金融機構和平臺各自應承擔的責任落到實處。
董毅智指出,這次新規最大的意義,就是金融監管的思路創新:從機構監管,轉向行爲監管與功能監管相結合。

雖遲但到的新規
對過去十年野蠻生長的互聯網金融領域來說,這部新規雖遲但到。
今天的種種亂象揹着深刻的歷史包袱,朝夕之間難以改變。
2015年以前,互聯網金融最有吸引力的敘事是用技術消除信息不對稱,讓過去難以獲得服務的人也能借到錢、買到理財產品。
2014年第十屆國際金融博覽會上的互聯網金融展臺
就像P2P平臺最初的定位,是借款人與出借人之間的信息中介,平臺只做信息撮合。但在激烈的競爭中,單純的信息中介很快被改造成了金融信用中介,平臺爲了吸引出借人開始承諾保本保息,爲了擴大規模開始建資金池、分拆期限甚至虛構標的,爲了維持增長不斷投放“高收益、低風險”的廣告。
所以從一開始,這個行業就給監管出了一道長久的難題:激烈的競爭會引發無序增長,而流量註定會跑在法律前面。
2020年,實際運營的P2P網貸機構清零,但互聯網金融轉向平臺獲客+持牌機構交易模式,繼續蓬勃發展。
對平臺而言,金融產品客單價高、持續時間長、數據價值大,金融是把流量變現效率最高的業務之一,持牌金融機構爲其賦予了合法性;對金融機構而言,借網絡獲得的流量和銷量,讓這個傳統行業再次容光煥發。
中國由此開啓了一個“互聯網的盡頭是金融”的時代。而它的副作用是,無感借貸等現象背後的利益結構越來越難以撼動。支付場景兼具高頻入口和注意力鬆懈兩個特徵,一次點擊的轉化率遠高於主動搜索,而金融產品變現的收益又遠超支付手續費,誘導設計因此成爲流量的標準變現路徑。
但問題在於,金融是典型的牌照業務,專業資格極其嚴苛;而互聯網營銷天然無邊界,難以被監管全面覆蓋,卻掌握着金融獲客的關鍵入口。
於是出現了一個尷尬的局面:有牌照的金融機構受到嚴格監管,沒牌照的平臺卻在營銷端裸奔。即便是監管密切關注的頭部平臺,也時常有空子可鑽。
所以董毅智提到,互聯網金融營銷之所以長期處於比較草莽的狀態,主要有幾個原因:
▶▷一是過去監管較爲分散,不同金融業務適用的營銷標準不統一;
▶▷二是互聯網平臺的流量紅利持續驅動,各方過度追求獲客和轉化;
▶▷三是金融消費者保護規則長期不足;
▶▷四是部分違法違規行爲成本較低,容易出現劣幣驅逐良幣。
這正是新規要堵上的那道縫。
在複雜的利益博弈和沉重的歷史包袱下,這場改革註定任重而道遠。但無論如何,新規落地已經邁出了非常重要的一步。過去十幾年中國互聯網上最賺錢也最灰色的一門生意,用流量和場景把金融產品無感塞進普通人的生活,或許會自此緩慢地按下終止鍵。
作者|溫若梅
主編|何夢飛
圖源|VCG、網絡